
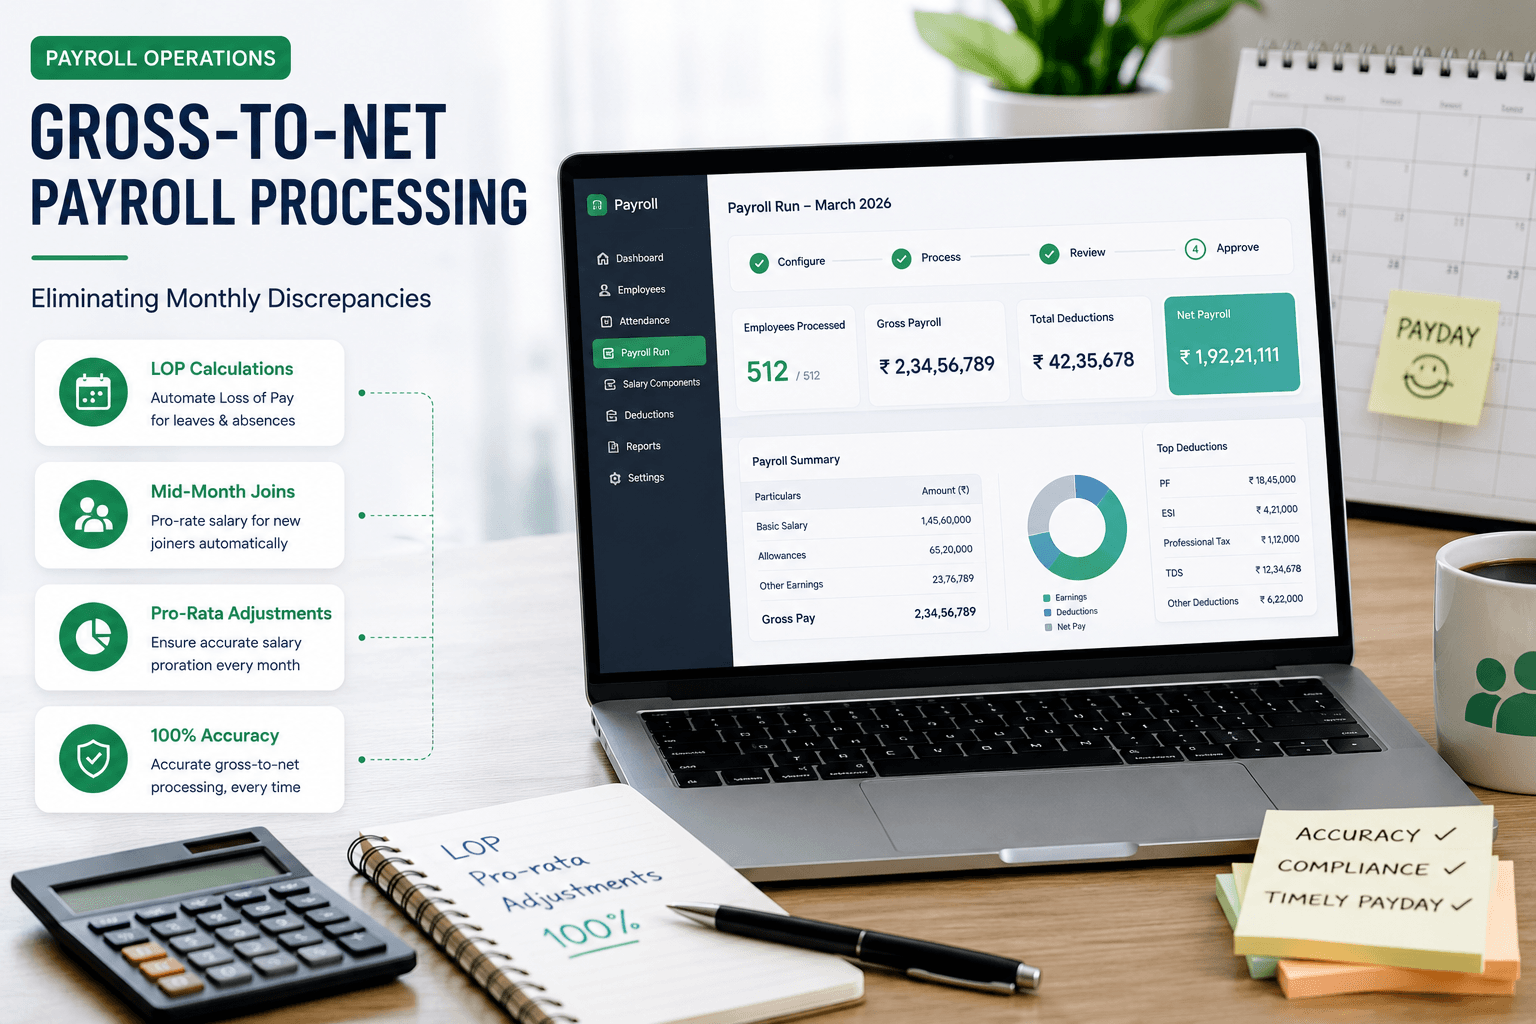
O processamento salarial de bruto para líquido é o motor matemático central do cálculo mensal dos salários. Parte do Cost to Company (CTC) contratual do colaborador, calcula os rendimentos brutos com base nos dias pagáveis, aplica as deduções legais (EPF, ESI, Professional Tax, TDS) e obtém o valor líquido do salário a creditar na conta bancária.
1. Compreender rendimentos brutos vs salário líquido
O salário bruto representa o total dos rendimentos a pagar no mês antes de quaisquer deduções fiscais ou legais. Inclui o salário base, o HRA, os subsídios especiais, o pagamento de horas extra, os subsídios de turno e os reembolsos de despesas aprovados.
O salário líquido (valor recebido) é o montante exato transferido para a conta bancária do colaborador. A equação central é:
2. Loss of Pay (LOP) e cálculo proporcional
Ausências não aprovadas, check-ins tardios injustificados ou licenças tiradas para além dos saldos disponíveis resultam em Loss of Pay (LOP). A fórmula de dedução do salário diário deve seguir de forma consistente as políticas de folha de pagamento por dias de calendário ou por dias úteis:
- Base de dias de calendário (padrão): Salário diário = Salário base mensal ÷ Total de dias do mês em curso (por exemplo, 30 ou 31 dias).
- Base de dias úteis: Salário diário = Salário base mensal ÷ Total de dias úteis (por exemplo, 22 ou 26 dias).
Para quem entra a meio do mês (por exemplo, um colaborador que entra no dia 16 de um mês de 30 dias), os dias pagáveis são 15 dias, e todas as componentes dos rendimentos (salário base, HRA, subsídios) são ajustadas proporcionalmente por 15/30 antes do cálculo das deduções.
3. Cálculo de horas extra (OT) a 2× o salário
Ao abrigo do Factories Act (1948) e dos Shops and Establishment Acts dos vários estados, o trabalho para além de 9 horas por dia ou 48 horas por semana exige o pagamento de horas extra a o dobro da taxa horária normal (2×).
Taxa horária de OT = (Salário base mensal + DA) ÷ (Total de dias úteis do mês × 8 horas) × 2
4. Ordem legal de precedência das deduções
Para evitar pagamentos de salário líquido negativo, as deduções devem seguir uma ordem legal obrigatória de precedência:
- Provident Fund (EPF 12%) e ESI (0,75%)
- Professional Tax (escalões de PT estaduais)
- Imposto sobre o rendimento / TDS (Section 192)
- Penhoras judiciais / encargos legais
- Empréstimos internos e recuperação de prestações de adiantamentos
Regras de processamento salarial com zero erros
- Bloqueie automaticamente os registos de assiduidade 48 horas antes do dia de pagamento.
- Reconcilie as deduções de LOP com as filas de aprovação de licenças do ESS.
- Aplique alertas automáticos de variação de bruto para líquido (>15% de alteração salarial face ao mês anterior).
- Verifique os números de conta bancária e os códigos IFSC antes do envio do ficheiro de pagamento ao banco.
Conheça o BizzField Payroll
ESCRITO POR
Shivam Gupta
Brand Manager
Brand Manager com mais de 8 anos de experiência na construção de marcas, no desenvolvimento de estratégias de crescimento e na criação de campanhas de marketing de impacto que impulsionam o sucesso do negócio.
Conecte-se no LinkedIn