
É a última semana de outubro e uma gestora de RH está a preparar a folha do bónus anual. As Finanças querem um número para o próximo orçamento, mas a folha de cálculo tem colaboradores que entraram em momentos diferentes, estruturas salariais diferentes e vários componentes de salário. Aplicar 8⅓% ao salário bruto de todos pode parecer a forma mais fácil de terminar o cálculo. Também pode dar um resultado errado.
Uma calculadora de bónus estatutário ajuda as equipas de RH e finanças a estimar a responsabilidade com bónus depois de verificados a elegibilidade, a base salarial aplicável e os limites legais. Pode usar a calculadora de bónus da BizzField para uma estimativa rápida. Para o ciclo de folha de pagamento mais abrangente, o BizzField Payroll ajuda a gerir cálculos, aprovações e registos relacionados.
O que é uma calculadora de bónus estatutário?
Uma calculadora de bónus estatutário estima o bónus a pagar aos colaboradores elegíveis, usando os valores salariais relevantes, o período trabalhado e a taxa de bónus aplicável.
Para uma gestora de RH que trata a folha de pagamento de 50 ou 500 colaboradores, o valor é prático: os cálculos tornam-se mais fáceis de rever, as finanças conseguem estimar a responsabilidade e os valores invulgares podem ser sinalizados antes de os pagamentos serem processados.
O bónus estatutário é diferente de um incentivo de desempenho ou de um bónus discricionário. Esses pagamentos podem seguir acordos contratuais ou políticas internas da empresa distintos.
Quem tem direito ao bónus estatutário na Índia em 2026?
O Code on Wages, 2019 entrou em vigor a 21 de novembro de 2025, e a Section 26 rege o bónus estatutário.
A 25 de agosto de 2026, o Ministério do Trabalho e Emprego emitiu duas notificações ao abrigo da Section 26, ambas consideradas em vigor desde 21 de novembro de 2025:
- S.O. 4711(E) (Section 26(1)): todo o colaborador com salário não superior a ₹21,000 por mês deve receber bónus.
- S.O. 4710(E) (Section 26(2)): define o salário usado para calcular o bónus (veja abaixo).
Importante: que notificação se aplica?
Estas notificações são emitidas pelo Governo Central. Aplicam-se aos estabelecimentos para os quais o Governo Central é o governo competente. Se o seu estabelecimento depender de um Governo estadual, verifique se o seu Estado emitiu uma notificação própria antes de aplicar estes valores.
Antes de calcular o bónus de um colaborador, verifique quatro coisas:
- Abrangência do estabelecimento:Confirme se o seu estabelecimento está abrangido pelas disposições de bónus do Code, se se enquadra numa exclusão (veja a Section 41) e se o governo competente é o Central ou o estadual. Não transporte regras de abrangência do antigo Payment of Bonus Act sem verificar o Code e as Rules em vigor.
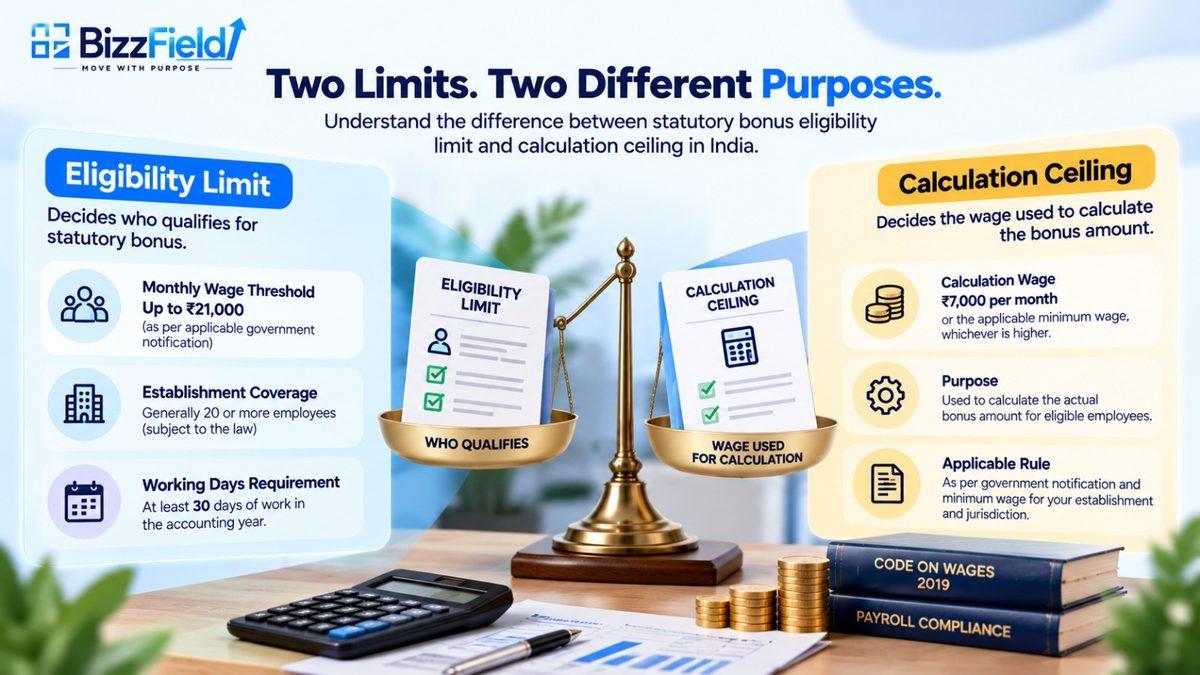
- Elegibilidade salarial:O salário não pode exceder o limite notificado (₹21,000 por mês ao abrigo da S.O. 4711(E) para estabelecimentos da esfera central).
- Dias de trabalho: O colaborador deve, em regra, ter trabalhado pelo menos 30 dias no ano contabilístico.
- Definição de salário: Verifique o salário tal como definido no Code, e não apenas o salário bruto.
Como se calcula o bónus estatutário?
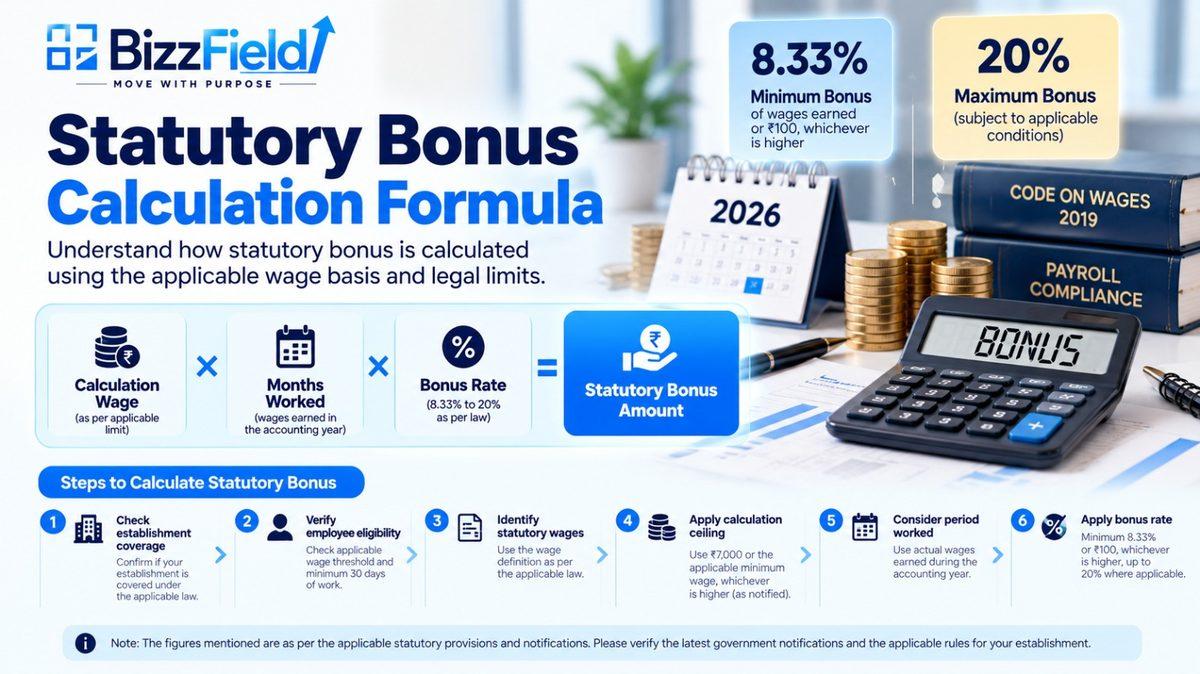
- Confirme a abrangência do estabelecimento e a elegibilidade do colaborador.
- Identifique os salários reconhecidos pelo Code.
- Quando o salário exceder ₹7,000 por mês, aplique a S.O. 4710(E): calcule como se o salário fosse de ₹7,000 ou do salário mínimo aplicável fixado pelo Governo Central, consoante o que for mais elevado.
- Considere o salário auferido e o período trabalhado no ano contabilístico.
- Aplique a taxa estatutária e quaisquer ajustes necessários.
A Section 26 prevê um bónus mínimo de 8⅓%(cerca de 8.33%) do salário auferido ou ₹100, consoante o que for mais elevado. O máximo pode chegar a 20%, sujeito às condições estatutárias e ao excedente distribuível.
Distinção importante
O limite de elegibilidade (₹21,000) e o salário de cálculo (₹7,000 ou o salário mínimo, consoante o que for mais elevado) são coisas diferentes. Um decide se um colaborador qualifies; o outro decide o salário sobre o qual o bónus é computed.
Um exemplo simples de cálculo de bónus
Suponha que um colaborador é elegível, trabalhou durante todo um ano contabilístico de 12 meses e o salário mensal de cálculo aplicável é ₹7,000.
| Cálculo | Montante |
|---|---|
| Salário mensal de cálculo | ₹7,000 |
| Base anual de cálculo | ₹84,000 |
| Bónus a 8⅓% | ₹7,000 |
Isto é uma ilustração. Ao abrigo da S.O. 4710(E), o salário de cálculo é ₹7,000 ou o salário mínimo aplicável, consoante o que for mais elevado — por isso verifique o salário mínimo aplicável ao seu colaborador antes de usar ₹7,000. Para um colaborador com menor tempo de serviço, a base reduz-se em conformidade.
Onde as equipas de folha de pagamento podem errar
Indústria: Uma folha de cálculo de fábrica assume que todos os colaboradores trabalharam os 12 meses. Quem entrou em dezembro recebe a mesma estimativa que um colaborador que entrou em abril. Cada direito deve refletir o período trabalhado e o salário auferido.
Retalho: Um colaborador transferido entre filiais aparece em duas folhas de pagamento. Reconciliar os registos dos colaboradores e confirmar a jurisdição aplicável ajuda a evitar duplicados.
FMCG e distribuição: As finanças estimam o orçamento do bónus com base na folha bruta, enquanto o RH usa outra base salarial. Os dois totais nunca coincidem. Trabalhar com dados consistentes dos colaboradores e um método estatutário acordado reduz o trabalho de reconciliação.
São situações ilustrativas, mas refletem as discrepâncias que as equipas de folha de pagamento devem procurar antes de processar os pagamentos.
Erros comuns no cálculo do bónus estatutário
- Usar automaticamente o salário bruto: Isto distorce tanto as verificações de elegibilidade como a base de cálculo.
- Confundir o limite de elegibilidade de ₹21,000 com o salário de cálculo de ₹7,000: Servem finalidades diferentes.
- Ignorar o período trabalhado: As datas de admissão e o salário auferido afetam o montante.
- Usar limites desatualizados: Folhas de cálculo antigas podem ainda conter limites do anterior Payment of Bonus Act.
- Aplicar notificações centrais a estabelecimentos da esfera estadual: Verifique a notificação de que governo se aplica.
- Saltar a reconciliação: As diferenças entre os registos do RH e das finanças tendem a surgir mesmo antes do pagamento.
Como uma calculadora de bónus estatutário simplifica o planeamento da folha de pagamento
Uma calculadora ajuda as equipas de folha de pagamento a estimar responsabilidades, comparar cenários e preparar orçamentos. Também torna os valores invulgares mais fáceis de detetar.
No entanto, o resultado só é tão fiável quanto os dados e as regras que o sustentam. Uma calculadora não pode confirmar a abrangência legal nem substituir a verificação das notificações que se aplicam ao seu estabelecimento.
Quando os cálculos estiverem prontos, precisa de uma forma fiável de os rever e aprovar. BizzField Payroll suporta ciclos de processamento salarial controlados, revisões de variações, aprovações maker-checker e o processamento de bónus e incentivos, para que as equipas não dependam inteiramente de folhas de cálculo desligadas.
Perguntas frequentes
Como é calculado o bónus estatutário na Índia?
O bónus estatutário é calculado com base no salário aplicável, no salário auferido no ano contabilístico e na taxa de bónus. Quando o salário de um colaborador elegível excede ₹7,000 por mês, a S.O. 4710(E) prevê o cálculo como se o salário fosse de ₹7,000 ou do salário mínimo aplicável, consoante o que for mais elevado.
Qual é a taxa mínima de bónus estatutário?
A Section 26 do Code on Wages prevê um bónus mínimo de 8⅓% do salário auferido ou ₹100, consoante o que for mais elevado. O máximo pode chegar a 20%, sujeito às condições estatutárias.
Qual é o limite de elegibilidade para o bónus estatutário em 2026?
Para os estabelecimentos abrangidos pela notificação do Governo Central, a S.O. 4711(E) fixa o limite em salários não superiores a ₹21,000 por mês. Os estabelecimentos da esfera estadual devem verificar se existem notificações estaduais.
Um trabalhador tem direito a bónus depois de trabalhar 30 dias?
Trabalhar pelo menos 30 dias no ano contabilístico é uma condição estatutária, mas não garante a elegibilidade. A abrangência do estabelecimento e o limite salarial também têm de ser cumpridos.
Qual é a diferença entre a elegibilidade para o bónus e o salário de cálculo?
O limite de elegibilidade decide se um colaborador tem direito ao bónus. O salário de cálculo decide o salário sobre o qual o bónus é calculado quando o salário real excede ₹7,000.
Conclusão
Um cálculo de bónus correto começa antes de alguém abrir uma folha de cálculo. O RH e as finanças precisam de registos de colaboradores verificados, da definição de salário correta e das notificações que se aplicam ao seu estabelecimento.
Uma calculadora de bónus estatutário torna os números mais fáceis de trabalhar, mas as regras por trás deles importam igualmente. Experimente a calculadora de bónus da BizzField, ou conheça o BizzField Payroll para reunir cálculos, aprovações e registos de colaboradores num só fluxo de trabalho.
Perguntas frequentes
O bónus estatutário é calculado sobre a base salarial aplicável, os salários auferidos no ano contabilístico e a taxa de bónus. Quando o salário de um trabalhador elegível excede ₹7,000 por mês, a S.O. 4710(E) ao abrigo do Code on Wages, 2019 prevê o cálculo como se o salário fosse ₹7,000 ou o salário mínimo aplicável, consoante o que for mais elevado. A taxa mínima de bónus é 8⅓% (cerca de 8.33%) dos salários auferidos, ou ₹100, consoante o que for mais elevado.
A Secção 26 do Code on Wages, 2019 prevê um bónus mínimo de 8⅓% dos salários auferidos ou ₹100, consoante o que for mais elevado. O máximo pode chegar a 20%, sujeito às condições estatutárias relativas ao excedente distribuível.
Para os estabelecimentos abrangidos pela notificação do Governo Central, a S.O. 4711(E) de 25 de agosto de 2026 fixa o limite de elegibilidade em salários que não excedam ₹21,000 por mês. Os estabelecimentos sob a alçada de um Governo Estadual devem verificar se o seu Estado emitiu uma notificação própria antes de aplicar estes valores.
Trabalhar pelo menos 30 dias no ano contabilístico é uma condição estatutária ao abrigo do Code on Wages, mas por si só não garante a elegibilidade. A abrangência do estabelecimento e o limite salarial também têm de estar cumpridos para que surja o direito ao bónus.
O limite de elegibilidade (₹21,000 por mês ao abrigo da S.O. 4711(E) para estabelecimentos da esfera central) decide se um trabalhador tem direito ao bónus estatutário. O salário de cálculo decide o valor salarial sobre o qual o bónus é efetivamente calculado — quando o salário real excede ₹7,000, o cálculo é feito como se o salário fosse ₹7,000 ou o salário mínimo aplicável, consoante o que for mais elevado. Os dois valores têm finalidades diferentes.
ESCRITO POR
Urvashi Srivastav
VP, Business Management & Client Relationships
VP na BizzField, a trabalhar em gestão de negócio e relações com clientes — construindo parcerias sólidas, simplificando operações e impulsionando o crescimento do negócio.
Conecte-se no LinkedIn