
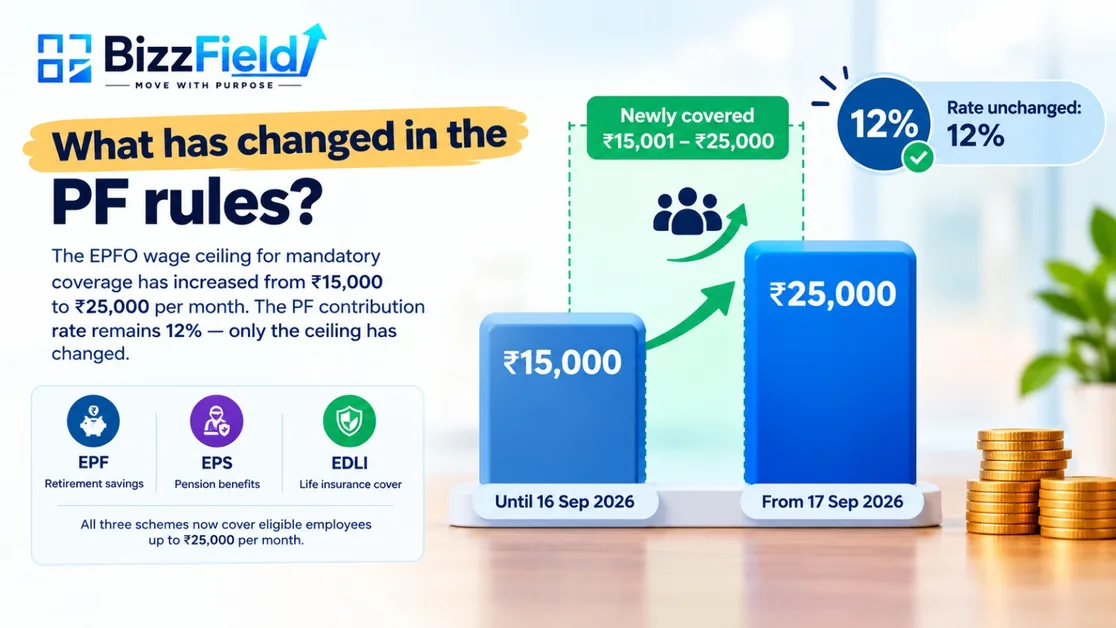
A taxa de contribuição para o PF não mudou. Continua a ser 12%.
O que mudou foi o limite salarial legal sobre o qual as contribuições obrigatórias são calculadas. O limite para a cobertura de EPF, EPS e EDLI passou de ₹15,000 para ₹25,000 por mês, ao abrigo da Notificação S.O. 5109(E) de 17 de setembro de 2026. Estima-se que cerca de 51 lakh de trabalhadores adicionais passem a estar abrangidos pela proteção social do EPFO.
Durante doze anos, ₹15,000 foi o número que decidiu quem tinha de estar abrangido pelo Provident Fund. Muitos empregadores usavam-no também como teto, calculando o PF sobre ₹15,000 mesmo quando o salário de PF de um trabalhador era mais elevado.
O Ministério do Trabalho e Emprego alterou agora isto, através da Notificação S.O. 5109(E) de 17 de setembro de 2026. A alteração é efetiva a partir de 17 de setembro de 2026 e substitui a notificação anterior S.O. 2702(E) de 29 de maio de 2026.
That distinction affects who must be enrolled, how much is deducted each month, what the employer pays, and how the September 2026 return is filed. This guide covers each of those.
O que mudou nas regras do PF?
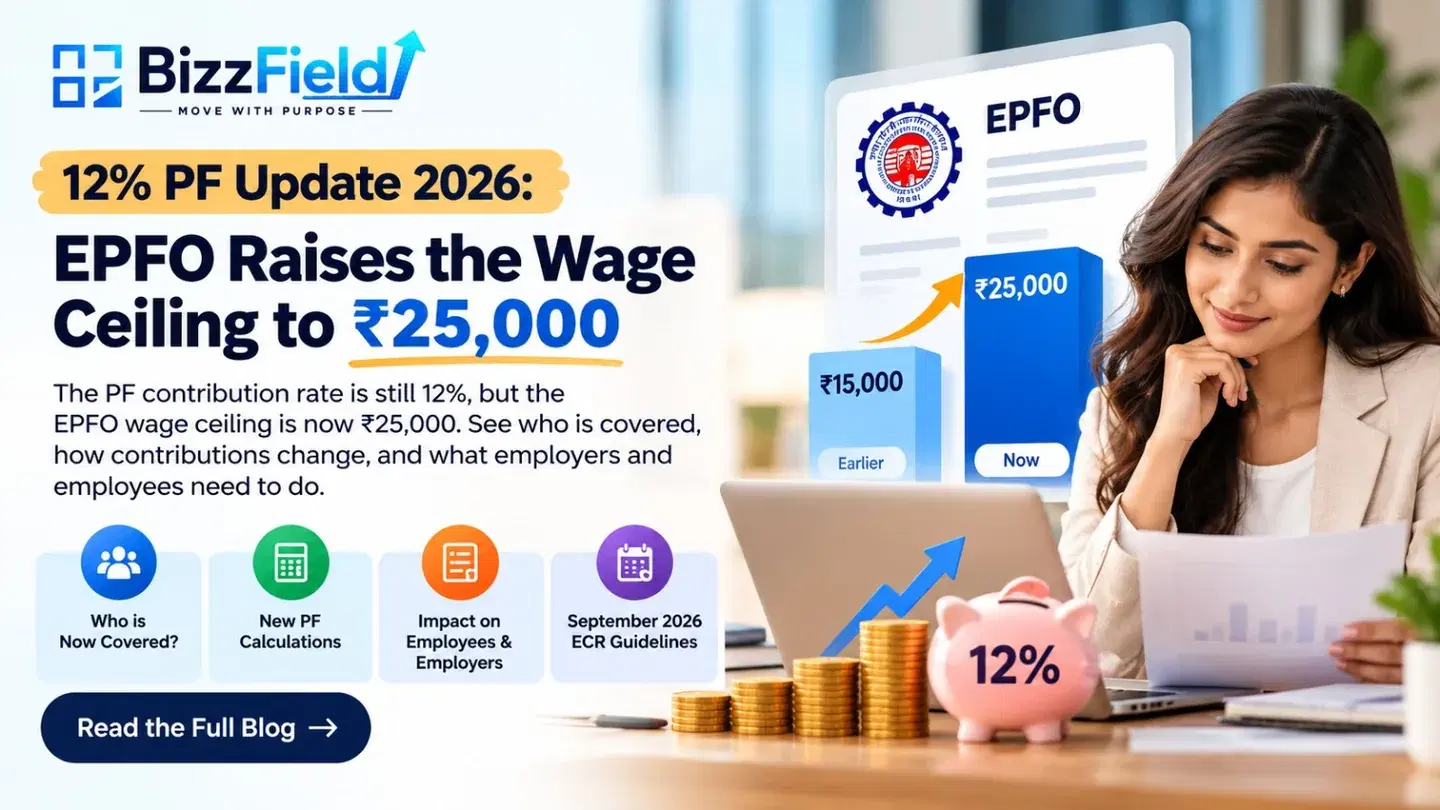
O limite para a cobertura de EPF, EPS e EDLI passou de ₹15,000 para ₹25,000 por mês. Foi revisto pela última vez em setembro de 2014, quando passou de ₹6,500 para ₹15,000.
| Detalhes | Até 16 de setembro de 2026 | A partir de 17 de setembro de 2026 |
|---|---|---|
| Limite salarial legal do EPFO | ₹15,000 | ₹25,000 |
| Contribuição do trabalhador para o PF | 12% | 12% |
| Contribuição da entidade empregadora | 12% | 12% |
| Parte do empregador para o EPS | 8.33% | 8.33% |
| Parte do empregador para o EPF | 3.67% | 3.67% |
| Limite salarial do ESIC (trabalhadores em geral) | ₹21,000 | ₹21,000 (inalterado) |
O limite abrange três regimes:
- EPF (Employees' Provident Fund): poupança para a reforma constituída por contribuições do trabalhador e do empregador.
- EPS (Employees' Pension Scheme): pensão para membros elegíveis, sujeita às condições do regime.
- EDLI (Employees' Deposit Linked Insurance): seguro de vida para membros elegíveis do EPF.
Limite salarial do ESIC: ₹21,000 por mês para os trabalhadores em geral. Aplicam-se disposições separadas a trabalhadores com deficiência. A revisão do limite salarial do EPFO não altera, por si só, os limites de cobertura do ESI.
O PF é agora descontado a uma taxa mais elevada?
Não. O trabalhador continua a contribuir com 12% do salário de PF, e o empregador continua a contribuir com 12%.
O que pode mudar é o montante de salário a que os 12% se aplicam. Considere um trabalhador cujo salário de PF é de ₹20,000 por mês. Se a sua contribuição era calculada sobre ₹15,000, pode agora ser calculada sobre ₹20,000. A percentagem é a mesma, mas o valor em rupias aumenta.
Como se divide a parte de 12% do empregador
| Contribuição | Taxa |
|---|---|
| Contribuição do trabalhador para o EPF | 12% |
| Contribuição total do empregador | 12% |
| da qual, para o EPS | 8.33% |
| da qual, para o EPF | 3.67% |
A repartição de 8.33% para o EPS e 3.67% para o EPF indicada acima aplica-se a trabalhadores elegíveis para adesão ao EPS. A repartição pode diferir para trabalhadores que não são elegíveis para o EPS. Os empregadores pagam também a contribuição EDLI e os encargos administrativos do EPF, geralmente 0.50% cada sobre o salário de PF, sujeitos às disposições do regime aplicáveis e aos encargos mínimos. Alguns estabelecimentos notificados contribuem com 10% em vez de 12%.
Exemplos de cálculo do PF com o limite de ₹25,000
Os exemplos abaixo pressupõem um mês completo e a estrutura padrão de 12%. Os montantes são arredondados à rupia mais próxima.
| Salário mensal de PF | PF do trabalhador (12%) | EPS do empregador (8.33%) | EPF do empregador (3.67%) |
|---|---|---|---|
| ₹15,000 | ₹1,800 | ₹1,250 | ₹550 |
| ₹20,000 | ₹2,400 | ₹1,666 | ₹734 |
| ₹25,000 | ₹3,000 | ₹2,083 | ₹917 |
- Salário de PF de ₹15,000.Nada muda. Tanto o trabalhador como o empregador contribuem com ₹1,800.
- Salário de PF de ₹20,000.Ambos contribuem com ₹2,400, ou seja, ₹600 a mais cada um do que sobre a antiga base de ₹15,000. Os ₹2,400 do empregador dividem-se em ₹1,666 para o EPS e ₹734 para o EPF.
- Salário de PF de ₹25,000.Ambos contribuem com ₹3,000, o máximo ao abrigo do novo limite. A parte do empregador divide-se em ₹2,083 para o EPS e ₹917 para o EPF.
O que significa para o custo do empregador
No limite máximo, o encargo mensal do empregador por trabalhador sobe cerca de ₹1,300:
| Com ₹15,000 | Com ₹25,000 | |
|---|---|---|
| PF do empregador (12%) | ₹1,800 | ₹3,000 |
| EDLI (0.50%) | ₹75 | ₹125 |
| Encargos administrativos do EPF (0.50%) | ₹75 | ₹125 |
| Total | ₹1,950 | ₹3,250 |
O cálculo acima é ilustrativo e pressupõe uma contribuição EDLI de 0.50% e um encargo administrativo do EPF de 0.50% sobre as respetivas bases salariais. Os encargos administrativos reais ao nível do estabelecimento podem variar, incluindo os encargos mínimos aplicáveis.
Considere uma organização com 50 trabalhadores elegíveis cuja base de contribuição de PF aumenta de ₹15,000 para ₹25,000. A contribuição adicional do empregador para o PF seria de ₹1,200 por trabalhador por mês. Para 50 trabalhadores, isso representa mais ₹60,000 por mês, ou ₹7.2 lakh por ano, excluindo EDLI e encargos administrativos. É por isso que rever a elegibilidade para o PF trabalhador a trabalhador e atualizar os orçamentos da folha de pagamento deve ser uma prioridade.
Quem fica abrangido pela cobertura revista?
- Novos contratados a partir de 17 de setembro de 2026.Os trabalhadores cujo salário de PF está dentro de ₹25,000 ficam sob cobertura obrigatória, sujeitos às disposições habituais de adesão.
- Trabalhadores existentes que ficaram de fora por causa do antigo limite. Se o seu salário de PF era de até ₹25,000 em 17 de setembro de 2026, as FAQ do EPFO indicam que devem ser inscritos a partir dessa data.
- Membros existentes que contribuíam sobre ₹15,000. A sua base de contribuição pode aumentar, consoante o salário de PF real. Alguém com um salário de PF de ₹20,000 passa de uma base de ₹15,000 para uma base de ₹20,000.
- Membros existentes que não estavam no EPS. Os membros elegíveis com salários entre ₹15,000 e ₹25,000 que não estavam anteriormente no EPS devem ser inscritos no EPS a partir de 17 de setembro de 2026. Isto altera a forma como os 12% do empregador se dividem entre EPF e EPS.
- Trabalhadores que ganham acima de ₹25,000.O novo limite não põe fim à adesão de ninguém. Depois de um trabalhador ser membro, continua a sê-lo mesmo que o seu salário ultrapasse mais tarde os ₹25,000. As suas contribuições continuam ao abrigo das regras do regime aplicável.
O limite de ₹25,000 aplica-se ao salário bruto?
Não, e é aqui que os erros na folha de pagamento mais frequentemente começam.
O limite aplica-se ao salário de PF, e não ao salário bruto, ao vencimento líquido nem ao CTC. Nos termos da Secção 2(88) do Code on Social Security, 2020, o salário inclui o vencimento base, o subsídio de carestia e o subsídio de retenção. Certos pagamentos, como o HRA e o subsídio de transporte, estão excluídos, sujeitos a condições.
Existe também a regra dos 50%. Se os pagamentos excluídos representarem mais de metade da remuneração total, o excedente é acrescentado de volta no cálculo do salário.
Os componentes salariais devem ser avaliados em conjunto ao abrigo da definição legal de salário aplicável. Limitar-se a mudar o nome ou a reestruturar um subsídio não o torna automaticamente isento do cálculo do salário de PF. Uma estrutura salarial que regista uma só vez o tratamento de PF de cada componente e o aplica de forma consistente é muito mais segura do que ajustar fórmulas à mão todos os meses.
Assim, um trabalhador com um salário bruto de ₹50,000 pode continuar a ter um salário de PF de ₹25,000 ou menos. A resposta certa depende da estrutura salarial e da definição legal, e não da forma como os componentes são designados.
O que acontece ao vencimento líquido?
Para os trabalhadores cuja base de contribuição aumenta, o vencimento líquido pode diminuir. Se o salário de PF de um trabalhador é de ₹20,000 e ele contribuía sobre ₹15,000:
- Contribuição anterior do trabalhador: 12% de ₹15,000 = ₹1,800
- Contribuição revista do trabalhador: 12% de ₹20,000 = ₹2,400
- Diferença: ₹600 por mês
Mantendo tudo o resto igual, o vencimento líquido é ₹600 inferior. O montante adicional não se perde — vai para a poupança de reforma do trabalhador, e a contribuição correspondente do empregador também aumenta. Os membros elegíveis constroem também mais pensão no âmbito do EPS.
Vale a pena informar os trabalhadores disto antes do primeiro recibo de vencimento com o novo desconto, e não depois. Os empregadores devem também notar que a contribuição legal do empregador e a contribuição do trabalhador são juridicamente separadas. Descrever a parte do empregador como parte do CTC não permite recuperá-la do vencimento do trabalhador.
O que acontece ao EPS e ao EDLI?
EPS.O limite do salário para efeitos de pensão sobe com o limite salarial, pelo que a contribuição máxima do empregador para o EPS, a 8.33%, passa de ₹1,250 para ₹2,083 por mês. A pensão que o trabalhador acaba por receber continua a depender do tempo de serviço pensionável, do salário pensionável e das regras do EPS. As FAQ do EPFO indicam também que a própria contribuição de 1.16% do Governo para o EPS continua a ser calculada sobre salários até ₹15,000, no máximo ₹174 por mês.
EDLI.O limite salarial entra nos cálculos do EDLI, mas o benefício máximo de seguro foi indicado como ₹7 lakh. Não interprete o limite mais elevado como um aumento automático da cobertura do seguro.
Setembro de 2026: o mês de transição
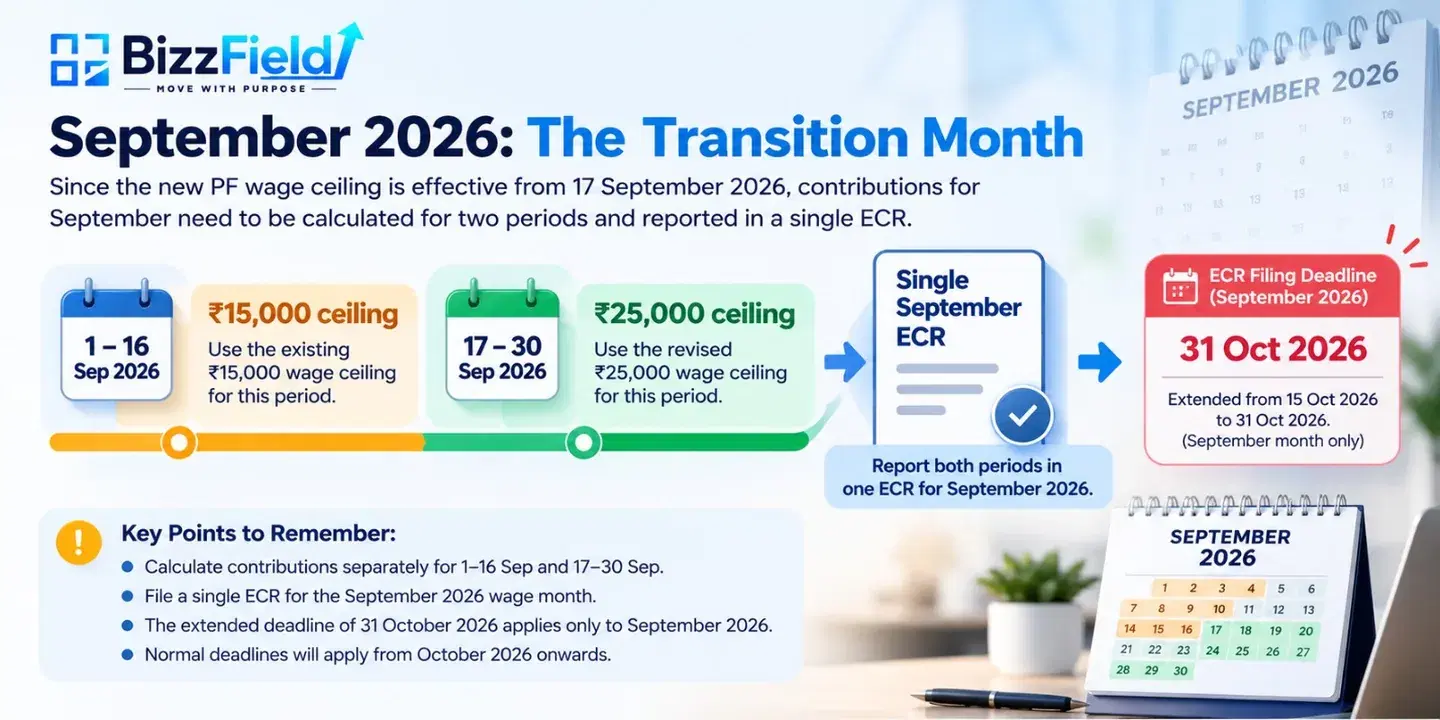
Como a alteração entrou em vigor a 17 de setembro, setembro é um mês dividido. As FAQ do EPFO definem dois períodos:
| Período | Limite aplicável |
|---|---|
| 1 a 16 de setembro de 2026 | ₹15,000 |
| 17 a 30 de setembro de 2026 | ₹25,000 |
As contribuições são calculadas separadamente para cada período, mas são comunicadas através de um único ECR de setembro de 2026. Não se submetem dois.
Recuperar o desconto adicional do trabalhador
Quando a contribuição adicional do trabalhador não pôde ser descontada na folha de pagamento de setembro, os empregadores podem recuperá-la no ciclo de pagamento seguinte. Essa flexibilidade aplica-se apenas à recuperação do montante através do salário. A contribuição total — as partes do trabalhador e do empregador — continua a ter de ser comunicada e paga através do ECR de setembro.
Prazo
A data de vencimento normal do ECR de setembro era 15 de outubro de 2026. Através da sua circular de 13 de outubro de 2026, o EPFO prorrogou o prazo para submeter o ECR de setembro de 2026 e pagar as contribuições até 31 de outubro de 2026. A prorrogação é apenas para o mês salarial de setembro. A partir do mês salarial de outubro de 2026, as regras revistas aplicam-se ao mês completo.
O prazo prorrogado para submeter o ECR de setembro de 2026 e remeter as contribuições correspondentes é 31 de outubro de 2026. Esta prorrogação aplica-se especificamente ao mês salarial de setembro de 2026 e não deve ser tratada como uma prorrogação geral para os meses seguintes.
Uma lista de verificação para a folha de pagamento
A alteração do limite é tanto um exercício de dados e de configuração como de política. Eis uma ordem de trabalho sensata:
- Extraia a lista de trabalhadores cujo salário de PF se situa entre ₹15,000 e ₹25,000.
- Verifique quem foi excluído anteriormente por causa do antigo limite e inscreva os que agora se qualificam.
- Verifique a adesão ao EPS dos membros existentes que não estavam inscritos no EPS.
- Atualize o limite de PF na configuração da sua folha de pagamento, incluindo a repartição da contribuição e os encargos administrativos.
- Verifique como o salário de PF é obtido a partir dos seus componentes salariais, em vez de recorrer ao salário bruto ou ao CTC.
- Concilie o ECR de setembro com o cálculo em dois períodos antes de o submeter.
- Informe os trabalhadores sobre o motivo da alteração do seu desconto e o que ganham com isso.
- Mantenha um rasto do cálculo. Se o EPFO questionar um valor, deve conseguir mostrar como foi obtido.
Como o BizzField Payroll ajuda
Uma alteração de limite é o tipo de evento que expõe a fragilidade da folha de pagamento em folhas de cálculo. Um único valor de ₹15,000 fixo numa fórmula pode produzir descontos errados para todos os trabalhadores do novo escalão.
BizzField Payroll é um produto de folha de pagamento autónomo para empresas indianas, construído em torno de um ciclo mensal controlado:
- Cadastro de componentes salariais.Defina uma só vez o tratamento de PF, ESI e imposto de cada componente, para que o salário de PF seja obtido de forma consistente. Veja estrutura salarial.
- Cálculos legais por local de trabalho.PF, ESI, Professional Tax, LWF e TDS são aplicados segundo o estado de trabalho de cada trabalhador. Veja PF, ESI, PT e LWF.
- Revisão de variações antes da libertação. Cada mapa provisório é comparado com o ciclo anterior, de modo que um trabalhador cujo desconto saltou por causa do novo limite é sinalizado antes de os recibos de vencimento serem enviados.
- Aprovação maker-checker. Quem prepara o ciclo não é quem o aprova, e cada aprovação fica registada.
- Ficheiro ECR do mesmo ciclo de processamento salarial. O ECR é gerado a partir dos valores que a folha de pagamento realmente descontou. A submissão ao portal do EPFO fica a cargo da sua equipa de finanças ou de conformidade.
- Rasto de auditoria. As revisões, aprovações e reversões ficam registadas e abertas a revisão.
Pode também experimentar as calculadoras de folha de pagamento para ver como os descontos resultam em diferentes estruturas salariais.
Veja-o com os seus próprios dados. Agende uma demonstração de 15 minutos com a nossa equipa de folha de pagamento.
Conclusão
The 12% rate has not moved, but the ₹25,000 ceiling touches enrolment, deductions, employer cost, pension membership and the September return all at once.
For employees, it means more retirement savings and wider social security cover. For employers, it means checking who is newly eligible, confirming how PF wages are calculated, and getting the September split-month return right.
As empresas que lidarem com isto sem sobressaltos serão aquelas cujas regras de folha de pagamento vivem num único sistema controlado, e não em fórmulas dispersas. Quer que o seu próximo ciclo de pagamento corra segundo as regras de PF revistas, sem a correria do fim do mês? Fale com um especialista em folha de pagamento da BizzField ou agende uma demonstração.
Fontes e referências
- Gazette Notification S.O. 5109(E), 17 de setembro de 2026 (substitui S.O. 2702(E) de 29 de maio de 2026)
- Code on Social Security, 2020, Secções 2(88) e 2(89)
- FAQ do EPFO sobre o limite salarial legal revisto, setembro de 2026
- Circular do EPFO de 13 de outubro de 2026 que prorroga a data de vencimento do ECR de setembro de 2026
- Anúncio do Ministry of Labour & Employment / PIB, 16 de setembro de 2026
Este artigo é de informação geral e não constitui aconselhamento jurídico. Confirme o tratamento aplicável ao seu estabelecimento face à notificação oficial e às FAQ do EPFO, ou junto do seu consultor de conformidade.
Perguntas frequentes
Não. As taxas do colaborador e do empregador continuam ambas nos 12%. O limite salarial legal passou de ₹15,000 para ₹25,000 por mês, segundo a Notification S.O. 5109(E) de 17 de setembro de 2026.
A partir de 17 de setembro de 2026, segundo a Notification S.O. 5109(E). Para o mês salarial de setembro de 2026, as contribuições são divididas: o limite de ₹15,000 aplica-se de 1 a 16 de setembro, e o limite de ₹25,000 aplica-se de 17 a 30 de setembro.
Se estiver abrangido pelo EPFO, sim. A 12%, a contribuição do colaborador para um mês completo é de ₹2,400, e o empregador contribui com o mesmo valor. Os ₹2,400 do empregador dividem-se em ₹1,666 para o EPS e ₹734 para o EPF.
Não. O salário de PF segue a definição do Code on Social Security, 2020, e não o salário bruto nem o CTC. O salário base, o subsídio de carestia e o subsídio de retenção estão incluídos. Certos pagamentos, como o HRA e o subsídio de transporte, podem ser excluídos, sujeitos a condições e à regra dos 50%.
Sim, sempre que a base de contribuição aumenta. Os 12% do empregador dividem-se entre o EPS (8,33%) e o EPF (3,67%) para os colaboradores elegíveis. O EDLI e as taxas administrativas também acompanham o salário de PF. No limite total de ₹25,000, o gasto mensal total do empregador sobe de cerca de ₹1,950 para ₹3,250 por colaborador.
Os membros elegíveis com salários entre ₹15,000 e ₹25,000 que antes não estavam no EPS devem ser inscritos no EPS a partir de 17 de setembro de 2026. Isto altera a forma como os 12% do empregador são divididos entre o EPF e o EPS.
Não. As contribuições incidem sobre o salário de PF real, até ao limite. Quem tem salário de PF de ₹18,000 contribui sobre ₹18,000. O limite de ₹25,000 é a base máxima, não um valor fixo.
Não. O limite salarial do ESIC mantém-se em ₹21,000 por mês para os colaboradores em geral. Aplicam-se disposições separadas a colaboradores com deficiência. A revisão do limite salarial do EPFO não altera os limites de abrangência do ESI.
31 de outubro de 2026, prorrogado pela circular do EPFO de 13 de outubro de 2026, apenas para o mês salarial de setembro de 2026. Os prazos normais aplicam-se a partir do mês salarial de outubro de 2026.
Não. Depois de inscrito, o colaborador continua a ser membro mesmo que o seu salário ultrapasse o limite. As suas contribuições continuam segundo as regras do regime aplicável.
ESCRITO POR
Shivam Gupta
Brand Manager
Brand Manager com mais de 8 anos de experiência na construção de marcas, no desenvolvimento de estratégias de crescimento e na criação de campanhas de marketing de impacto que impulsionam o sucesso do negócio.
Conecte-se no LinkedIn