
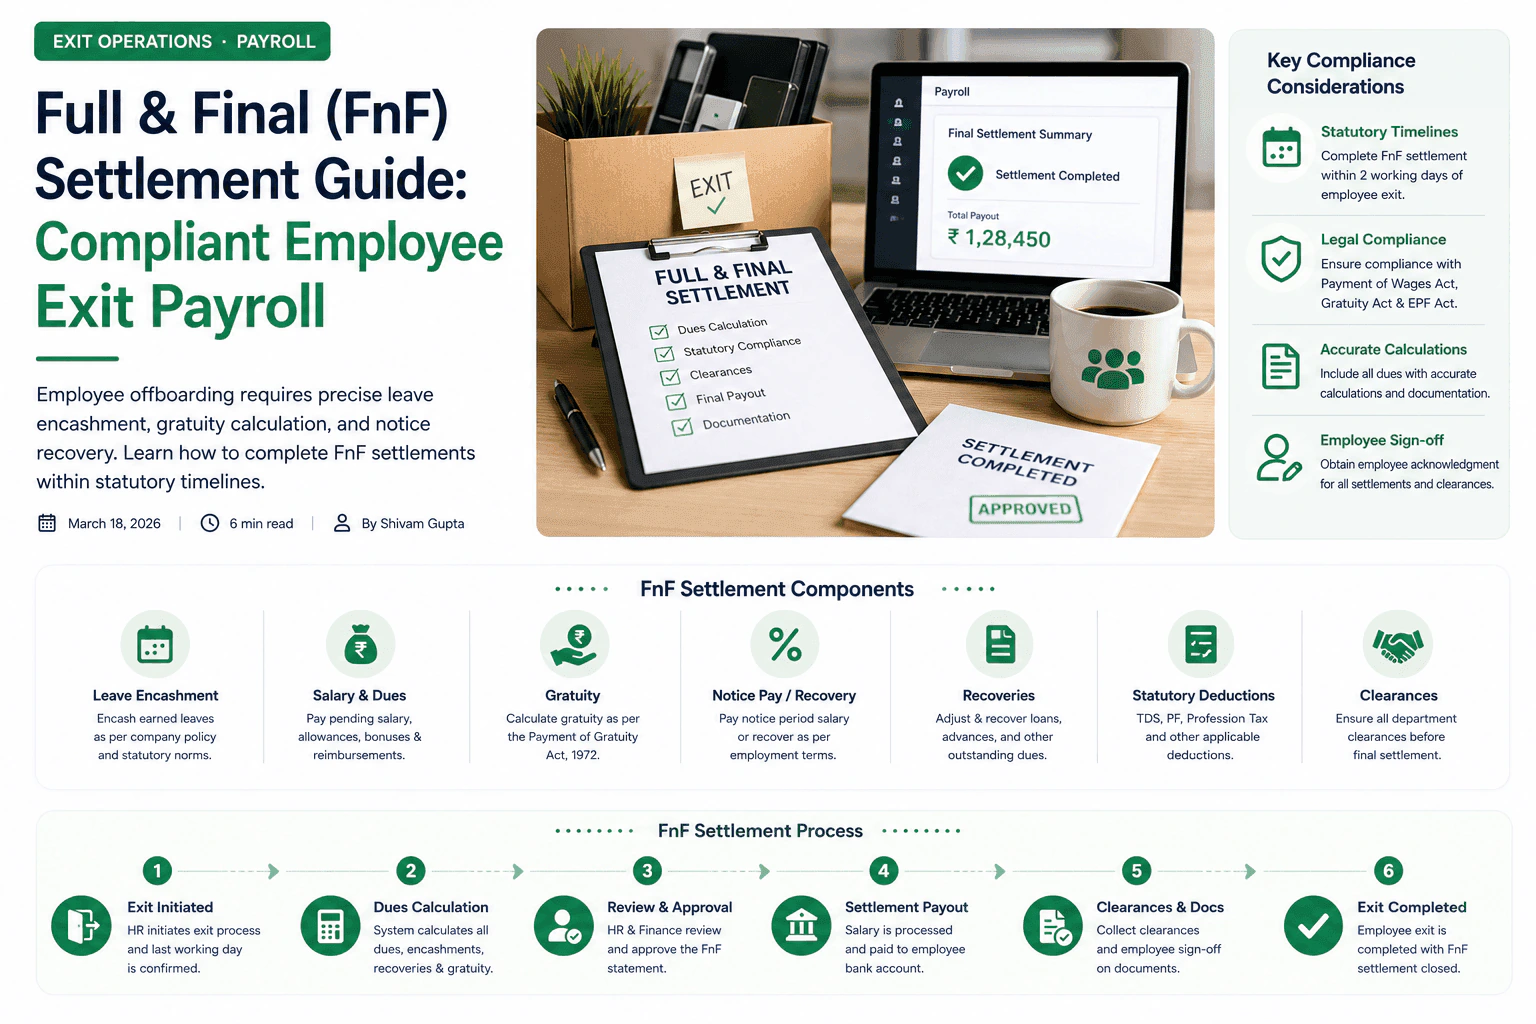
Conceber uma estrutura de remuneração de Cost to Company (CTC) ideal na Índia exige equilibrar o salário líquido do colaborador, a conformidade fiscal da organização, as responsabilidades legais do empregador e a evolução das opções entre o Regime Fiscal Antigo e o Novo Regime Fiscal (ano fiscal 2025-26).
1. A regra dos 50% do salário base no novo Código dos Salários
Ao abrigo do novo Código dos Salários da Índia, os "salários" (salário base + subsídio de carestia + subsídio de retenção) devem representar pelo menos 50% do pacote total de remuneração CTC do colaborador.
Historicamente, as empresas dividiam o CTC em vários subsídios excluídos (subsídio especial, bónus de desempenho, transporte) para manter o salário base entre 30% e 35%, minimizando assim as contribuições legais para o EPF e a Gratuity. Segundo a regra do Código dos Salários, se os subsídios excederem 50% do CTC, o excedente é automaticamente reincorporado na base salarial legal para o cálculo do PF e da Gratuity.
2. Decomposição estratégica dos componentes do CTC
Uma estrutura salarial indiana padrão, à prova de auditoria, inclui os seguintes níveis essenciais:
- Salário base (50% do CTC): Salário base totalmente tributável que serve de base ao EPF (12%), ao ESIC (se aplicável) e à Gratuity (4.81%).
- Subsídio de renda de casa - HRA (40%–50% do salário base): 50% do salário base nas cidades metropolitanas (Delhi, Mumbai, Kolkata, Chennai, Bengaluru) e 40% nas não metropolitanas. Isento no Regime Antigo até aos limites legais.
- Contribuição do empregador para o Provident Fund (12% do salário base ou limitada a ₹1,800/mês): Encargo legal do empregador incluído no CTC.
- Contribuição do empregador para o NPS - Secção 80CCD(2): Até 10% (14% para o governo central) do salário base contribuídos diretamente para o National Pension System — isento em AMBOS os regimes fiscais, o Antigo e o Novo.
- Subsídio especial / residual: Componente de equilíbrio usado para completar o CTC total acordado depois de atribuídos o salário base e os subsídios específicos.
3. Fórmula de cálculo da isenção do HRA (Regime Antigo)
Para os colaboradores que optam pelo Regime Fiscal Antigo, a isenção do subsídio de renda de casa é calculada como o minimum dos três valores seguintes:
- HRA efetivamente recebido do empregador
- 50% do salário base (cidades metropolitanas) ou 40% do salário base (cidades não metropolitanas)
- Renda efetivamente paga menos 10% do salário base anual
Se o colaborador reside num imóvel próprio ou não paga renda, 100% do componente HRA passa a ser totalmente tributável como rendimento de salários.
4. Comparação entre o Regime Antigo e o Novo Regime Fiscal (ano fiscal 2025-26)
Ao abrigo do Orçamento da União para o ano fiscal 2025-26, o Novo Regime Fiscal é o regime fiscal por defeito, com escalões revistos e uma dedução padrão aumentada:
- Dedução padrão: ₹50,000 no Regime Antigo vs ₹75,000 no Novo Regime.
- Rebate fiscal da Secção 87A: Rebate fiscal total sobre o rendimento tributável líquido até ₹7,000,000 no Novo Regime (imposto a pagar nulo).
- Isenções e deduções permitidas: O Regime Antigo permite 80C (até ₹1.5L), 80D (seguro de saúde), HRA, LTA, 24B (juros de crédito à habitação). O Novo Regime não permite 80C/80D/HRA, mas PERMITE o NPS do empregador ao abrigo da 80CCD(2) e a dedução padrão de ₹75,000.
Boas práticas de desenho da remuneração
- Manter o salário base em exatamente 50% do CTC, por segurança legal.
- Oferecer contribuições opcionais do empregador para o NPS (80CCD(2)) para poupança fiscal em ambos os regimes.
- Disponibilizar um portal interativo para alternar entre o Regime Fiscal Antigo e o Novo durante os períodos de declaração anual de investimentos.
- Automatizar a verificação de comprovativos (recibos de renda, faturas de investimento 80C) antes dos ciclos de processamento salarial de janeiro a março.
Conheça o BizzField Payroll
ESCRITO POR
Shivam Gupta
Brand Manager
Brand Manager com mais de 8 anos de experiência na construção de marcas, no desenvolvimento de estratégias de crescimento e na criação de campanhas de marketing de impacto que impulsionam o sucesso do negócio.
Conecte-se no LinkedIn