
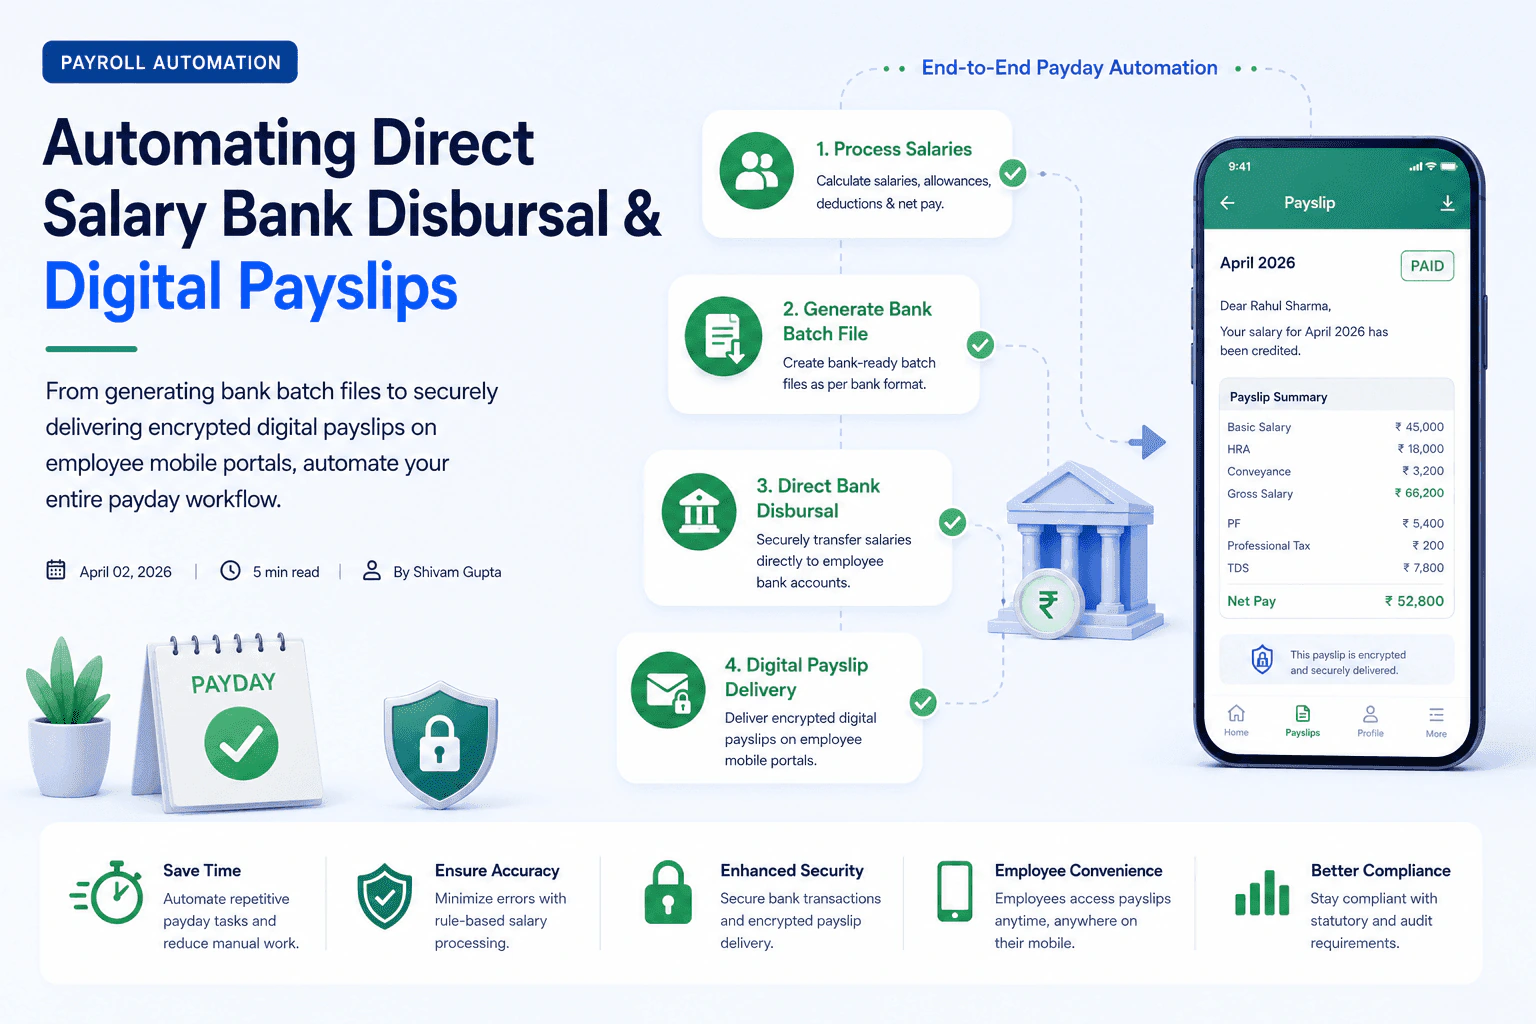
Gerir manualmente a conformidade da folha de pagamento na Índia em folhas de Excel é um dos maiores riscos operacionais para organizações em crescimento. Entre a geração do ECR do Provident Fund (PF), os limites salariais mensais do Employee State Insurance (ESI), os escalões do Professional Tax (PT) por estado e os cálculos de Tax Deducted at Source (TDS) sob dois regimes fiscais, um único erro de fórmula manual pode provocar notificações legais, juros, multas e atrasos no crédito dos salários.
1. Geração do ficheiro ECR Challan do EPF e limites legais
Nos termos da Employees Provident Funds and Miscellaneous Provisions Act (1952), os funcionários com salário base até ₹15,000 por mês devem estar inscritos no Provident Fund. A contribuição legal é de 12% do salário base + DA por parte do funcionário, igualada por 12% do empregador (repartidos em 3.67% para o EPF e 8.33% para o EPS, com limite de ₹1,250 por mês).
Ao gerar o ficheiro de texto mensal Electronic Challan cum Return (ECR) para carregamento direto no EPFO Unified Portal, o motor da folha de pagamento deve estruturar corretamente os números UAN, os salários brutos, os salários EPF, os salários EPS e os dias marcados como No Contribution Period (NCP). As edições manuais de CSV falham muitas vezes nas regras de validação do portal, o que leva a multas por entrega tardia ao abrigo das Secções 14B e 7Q.
2. Limites de contribuição mensal do ESI e regras salariais
O Employee State Insurance (ESI) aplica-se a organizações com 10 ou mais funcionários em que o salário bruto individual é de até ₹21,000 por mês (₹25,000 para funcionários com deficiência). As taxas legais estão fixadas em:
- Parte do funcionário: 0.75% do salário bruto
- Parte do empregador: 3.25% do salário bruto
Uma armadilha comum de conformidade surge quando o salário bruto de um funcionário oscila de mês para mês devido a horas extraordinárias ou incentivos variáveis. Segundo as diretrizes do ESIC, se o salário bruto de um funcionário for inferior a ₹21,000 no primeiro mês de um período de contribuição (abril–setembro ou outubro–março), ele permanece abrangido pelo ESI até ao fim desse período de contribuição de 6 meses, independentemente de aumentos salariais a meio do período. Os motores automatizados acompanham estas regras da janela de contribuição sem esforço.
3. Professional Tax (PT) e Labour Welfare Fund (LWF) por estado
O Professional Tax é regulado por cada governo estadual, com escalões de rendimento e ciclos de dedução diferentes:
- Maharashtra: ₹175/mês para salário bruto de ₹7,500–₹10,000; ₹200/mês acima de ₹10,000 (₹300 em fevereiro).
- Karnataka: ₹200/mês para salário bruto de ₹25,000 ou mais.
- Tamil Nadu: Deduções semestrais baseadas em escalões, processadas em setembro e março.
- West Bengal: Escalões mensais em vários níveis, entre ₹110 e ₹200.
Os motores de folha de pagamento automatizados associam a filial do local de trabalho principal do funcionário às regras corretas de PT do estado, eliminando discrepâncias de conformidade entre estados.
4. Deduções mensais de TDS sob dois regimes fiscais
Nos termos da Secção 192 da Income Tax Act, os empregadores devem calcular e deduzir mensalmente o imposto sobre o rendimento (TDS) com base no rendimento anual projetado, no regime fiscal antigo ou no regime fiscal novo.
Os sistemas automatizados processam as declarações de investimento (Secção 80C, 80D, juros de crédito à habitação 24B, recibos de renda para HRA) ao longo do ano, calculam as responsabilidades fiscais anuais estimadas, dividem-nas pelos meses restantes do ano financeiro e ajustam o TDS mensal de forma dinâmica à medida que o RH verifica os comprovativos de investimento no 4.º trimestre.
Calendário mensal e trimestral de conformidade
- 15 de cada mês: EPF & ESI monthly return filing and challan payment
- 7 de cada mês: Depósito mensal do TDS no portal governamental NSDL/ICEGATE
- 21 de cada mês: Entrega da contribuição mensal do ESIC
- 31 de abril / julho / outubro / janeiro: Entrega trimestral da declaração de TDS Form 24Q
- 15 de junho: Emissão do Form 16 Partes A e B aos funcionários
Conheça a automação da folha de pagamento do BizzField
ESCRITO POR
Shivam Gupta
Brand Manager
Brand Manager com mais de 8 anos de experiência na construção de marcas, no desenvolvimento de estratégias de crescimento e na criação de campanhas de marketing de impacto que impulsionam o sucesso do negócio.
Conecte-se no LinkedIn