
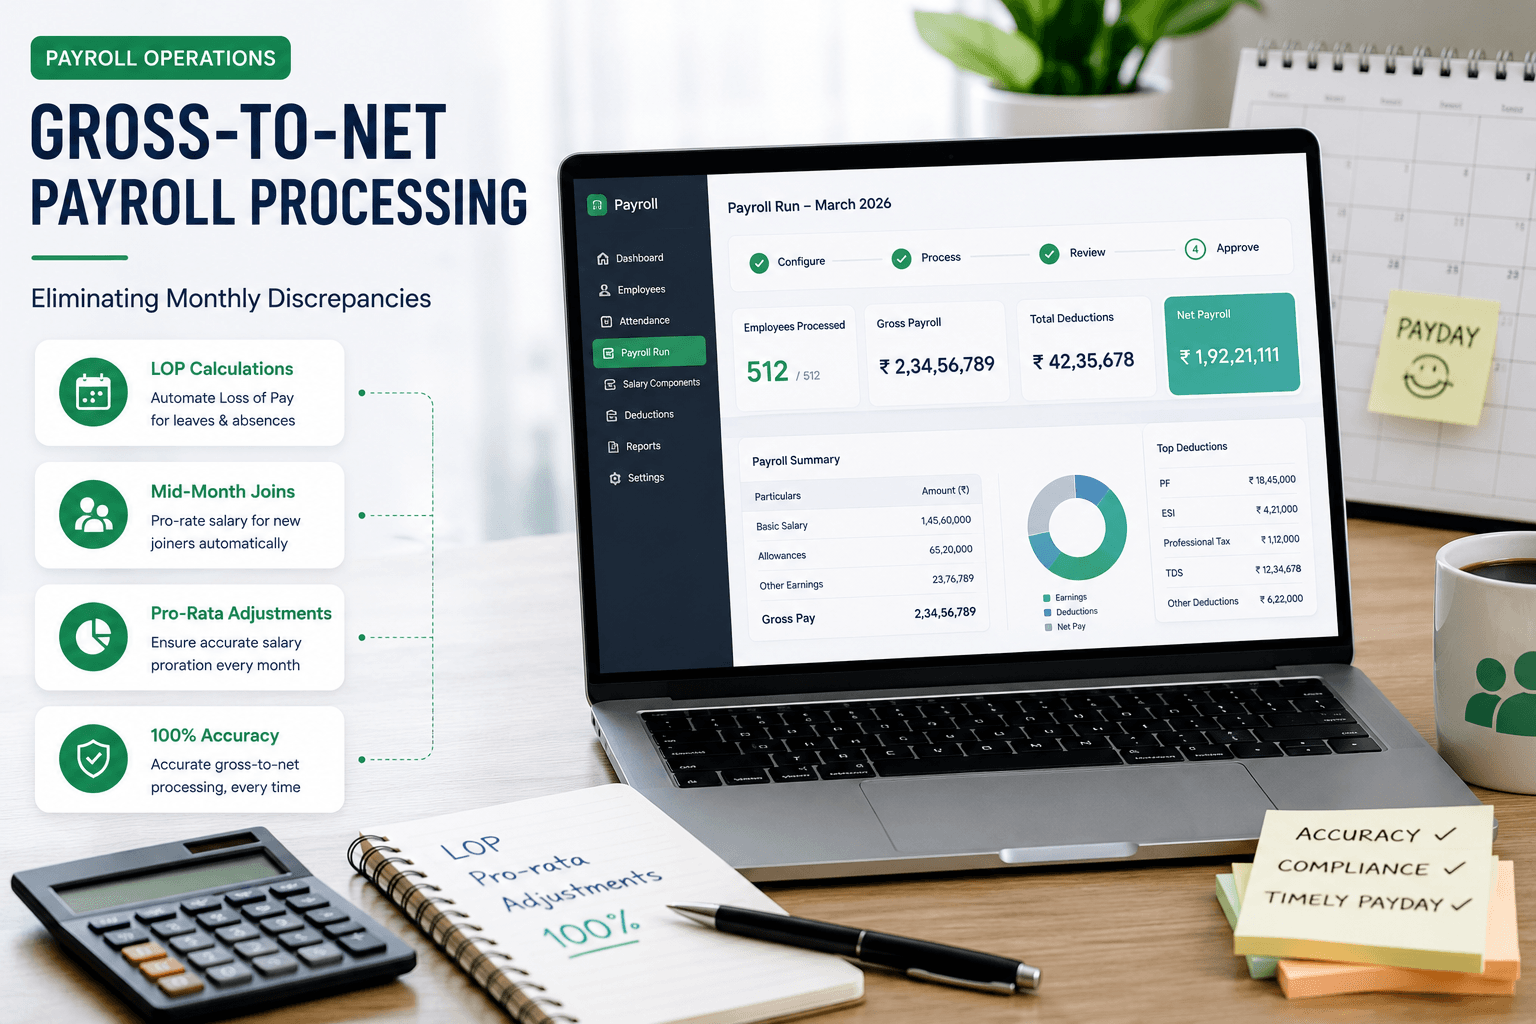
Le traitement de la paie du brut au net est le moteur de calcul central du salaire mensuel. Il part du coût total pour l'employeur (CTC) contractuel d'un employé, calcule les gains bruts selon les jours payables, applique les retenues légales (EPF, ESI, Professional Tax, TDS) et en déduit le montant net crédité sur le compte bancaire.
1. Comprendre le brut et le net
Le salaire brut représente le total des gains payables pour le mois avant toute retenue fiscale ou légale. Il comprend le salaire de base, la HRA, les primes spéciales, les heures supplémentaires, les primes de poste et les remboursements de frais approuvés.
Le salaire net (rémunération perçue) est le montant exact versé sur le compte bancaire de l'employé. L'équation de base est :
2. Perte de salaire (LOP) et calcul au prorata
Les absences non approuvées, les pointages tardifs non justifiés ou les congés pris au-delà des soldes disponibles entraînent une perte de salaire (LOP). La formule de retenue du salaire journalier doit suivre de manière cohérente les politiques de paie en jours calendaires ou en jours ouvrés :
- Base jours calendaires (standard) : Salaire journalier = Salaire de base mensuel ÷ Nombre total de jours du mois en cours (par ex. 30 ou 31 jours).
- Base jours ouvrés : Salaire journalier = Salaire de base mensuel ÷ Nombre total de jours ouvrés (par ex. 22 ou 26 jours).
Pour les employés arrivés en cours de mois (par ex. un employé qui rejoint l'entreprise le 16 d'un mois de 30 jours), les jours payables sont de 15 jours, et tous les éléments de gains (salaire de base, HRA, primes) sont ramenés au prorata de 15/30 avant le calcul des retenues.
3. Calcul des heures supplémentaires (OT) à 2×
Selon le Factories Act (1948) et les Shops and Establishment Acts des différents États, le travail au-delà de 9 heures par jour ou 48 heures par semaine impose une rémunération des heures supplémentaires au double du taux horaire normal (2×).
Taux horaire OT = (Salaire de base mensuel + DA) ÷ (Nombre total de jours ouvrés du mois × 8 heures) × 2
4. Ordre de priorité des retenues légales
Pour éviter des versements de salaire net négatifs, les retenues doivent suivre un ordre de priorité légal obligatoire :
- Provident Fund (EPF 12 %) et ESI (0,75 %)
- Professional Tax (barèmes PT de l'État)
- Impôt sur le revenu / TDS (Section 192)
- Saisies judiciaires / prélèvements légaux
- Prêts internes et recouvrement des EMI d'avances
Règles de traitement de la paie sans erreur
- Verrouiller automatiquement les registres de présence 48 heures avant le jour de paie.
- Réconcilier les retenues LOP avec les files d'approbation des congés ESS.
- Activer des alertes automatiques d'écart du brut au net (>15 % de variation du salaire par rapport au mois précédent).
- Vérifier les numéros de compte bancaire et les codes IFSC avant l'envoi du fichier de virement bancaire.
Découvrir BizzField Payroll
ÉCRIT PAR
Shivam Gupta
Brand Manager
Responsable de marque avec plus de 8 ans d'expérience dans la construction de marques, l'élaboration de stratégies de croissance et la création de campagnes marketing percutantes qui font réussir l'entreprise.
Se connecter sur LinkedIn