
C'est la dernière semaine d'octobre, et une responsable RH prépare la feuille des primes annuelles. La direction financière veut un chiffre pour le prochain budget, mais le tableur contient des salariés entrés à des dates différentes, des structures de rémunération variées et plusieurs composantes de salaire. Appliquer 8⅓% au salaire brut de tout le monde peut sembler le moyen le plus simple d'en finir avec le calcul. Cela peut aussi donner un mauvais résultat.
Un calculateur de prime statutaire aide les équipes RH et finance à estimer l'engagement de prime une fois vérifiés l'éligibilité, la base de salaire applicable et les plafonds légaux. Vous pouvez utiliser le calculateur de prime BizzField pour une estimation rapide. Pour l'ensemble du cycle de paie, BizzField Payroll aide à gérer les calculs, les validations et les dossiers associés.
Qu'est-ce qu'un calculateur de prime statutaire ?
Un calculateur de prime statutaire estime la prime due aux salariés éligibles à partir des salaires pertinents, de la période travaillée et du taux de prime applicable.
Pour une responsable RH qui gère la paie de 50 ou 500 salariés, l'intérêt est concret : les calculs sont plus faciles à vérifier, la finance peut estimer l'engagement et les montants inhabituels peuvent être signalés avant le traitement des paiements.
La prime statutaire est distincte d'une prime de performance ou d'une prime discrétionnaire. Ces versements peuvent relever d'accords contractuels ou de politiques d'entreprise distincts.
Qui a droit à la prime statutaire en Inde en 2026 ?
Le Code on Wages, 2019 est entré en vigueur le 21 novembre 2025, et la Section 26 régit la prime statutaire.
Le 25 août 2026, le ministère du Travail et de l'Emploi a publié deux notifications au titre de la Section 26, toutes deux réputées effectives à compter du 21 novembre 2025 :
- S.O. 4711(E) (Section 26(1)) : tout salarié dont la rémunération ne dépasse pas ₹21,000 par mois doit percevoir une prime.
- S.O. 4710(E) (Section 26(2)) : fixe le salaire utilisé pour calculer la prime (voir ci-dessous).
Important : quelle notification s'applique ?
Ces notifications sont émises par le gouvernement central. Elles s'appliquent aux établissements pour lesquels le gouvernement central est le gouvernement compétent. Si votre établissement relève d'un gouvernement d'État, vérifiez si votre État a publié sa propre notification avant d'appliquer ces chiffres.
Avant de calculer la prime d'un salarié, vérifiez quatre points :
- Couverture de l'établissement :Confirmez si votre établissement est couvert par les dispositions du Code sur la prime, s'il relève d'une exclusion (voir Section 41), et si le gouvernement compétent est le gouvernement central ou celui de l'État. Ne reprenez pas les règles de couverture de l'ancien Payment of Bonus Act sans vérifier le Code et les Règles en vigueur.
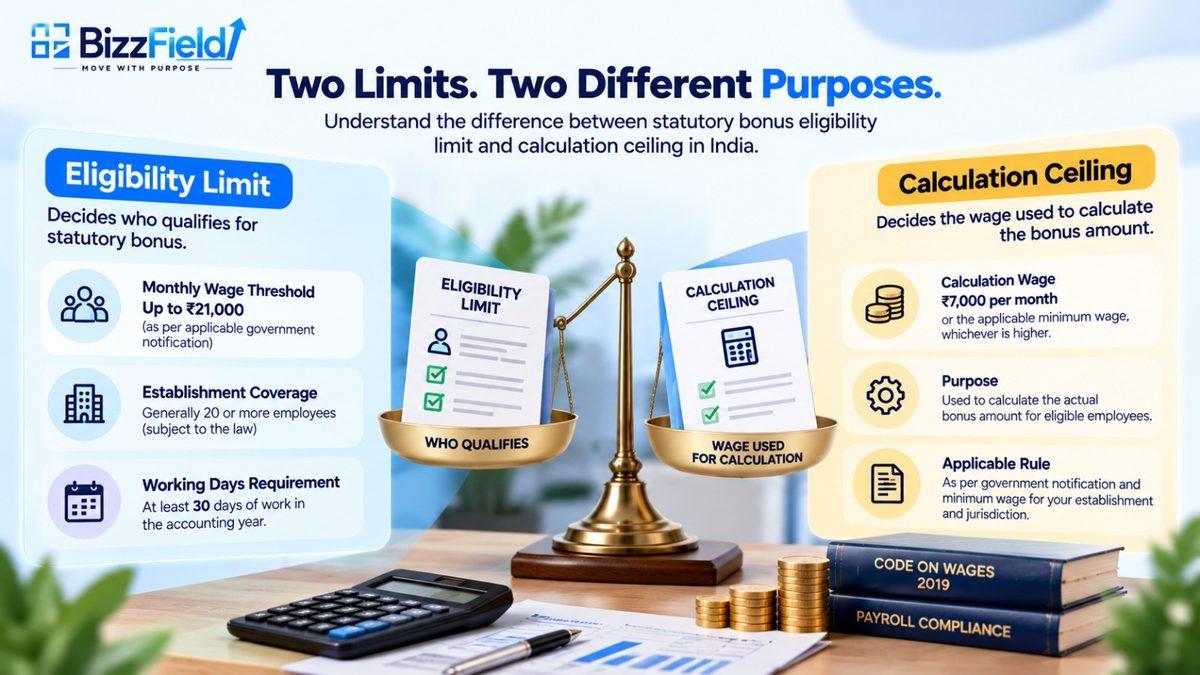
- Éligibilité salariale :Le salaire ne doit pas dépasser le plafond notifié (₹21,000 par mois selon S.O. 4711(E) pour les établissements relevant de la sphère centrale).
- Jours travaillés : Le salarié doit en principe avoir travaillé au moins 30 jours durant l'exercice comptable.
- Définition du salaire : Vérifiez le salaire tel que défini par le Code, et pas seulement le salaire brut.
Comment la prime statutaire est-elle calculée ?
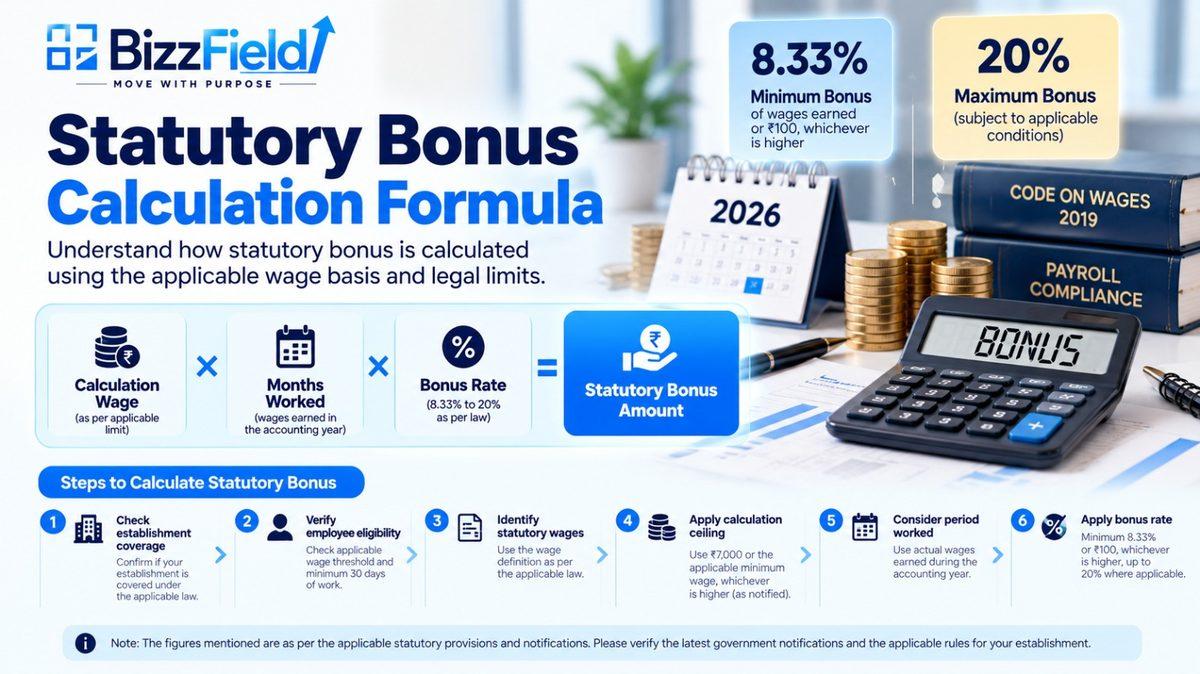
- Confirmez la couverture de l'établissement et l'éligibilité du salarié.
- Identifiez les salaires reconnus par le Code.
- Lorsque le salaire dépasse ₹7,000 par mois, appliquez S.O. 4710(E) : calculez comme si le salaire était de ₹7,000 ou du salaire minimum applicable fixé par le gouvernement central, le montant le plus élevé étant retenu.
- Tenez compte des salaires perçus et de la période travaillée durant l'exercice comptable.
- Appliquez le taux statutaire et les ajustements requis.
La Section 26 prévoit une prime minimale de 8⅓%(environ 8.33%) du salaire perçu ou ₹100, le montant le plus élevé étant retenu. Le maximum peut atteindre 20%, sous réserve des conditions légales et de l'excédent distribuable.
Distinction essentielle
Le plafond d'éligibilité (₹21,000) et le salaire de calcul (₹7,000 ou salaire minimum, le plus élevé des deux) sont deux choses différentes. L'un détermine si un salarié qualifies; l'autre détermine le salaire sur lequel la prime est computed.
Un exemple simple de calcul de prime
Supposons qu'un salarié soit éligible, ait travaillé tout au long d'un exercice comptable de 12 mois, et que le salaire mensuel de calcul applicable soit de ₹7,000.
| Calcul | Montant |
|---|---|
| Salaire mensuel de calcul | ₹7,000 |
| Base annuelle de calcul | ₹84,000 |
| Prime à 8⅓% | ₹7,000 |
Ceci est une illustration. Selon S.O. 4710(E), le salaire de calcul est de ₹7,000 ou du salaire minimum applicable, le plus élevé des deux : vérifiez donc le salaire minimum applicable à votre salarié avant d'utiliser ₹7,000. Pour un salarié ayant une durée de service plus courte, la base est réduite en conséquence.
Où les équipes de paie peuvent se tromper
Industrie : Un tableur d'usine suppose que tous les salariés ont travaillé les 12 mois. Quelqu'un entré en décembre reçoit la même estimation qu'un salarié entré en avril. Chaque droit doit refléter la période travaillée et le salaire perçu.
Commerce de détail : Un salarié muté d'une agence à une autre apparaît dans deux feuilles de paie. Rapprocher les dossiers des salariés et confirmer la juridiction applicable aide à éviter les doublons.
FMCG et distribution : La finance estime le budget de prime à partir de la paie brute, tandis que les RH utilisent une autre base de salaire. Les deux totaux ne concordent jamais. Travailler à partir de données salariés cohérentes et d'une méthode statutaire convenue réduit le travail de rapprochement.
Ces situations sont illustratives, mais elles reflètent les écarts que les équipes de paie doivent rechercher avant de traiter les paiements.
Erreurs courantes dans le calcul de la prime statutaire
- Utiliser automatiquement le salaire brut : Cela fausse à la fois les contrôles d'éligibilité et la base de calcul.
- Confondre le plafond d'éligibilité de ₹21,000 avec le salaire de calcul de ₹7,000 : Ils ont des fonctions différentes.
- Ignorer la période travaillée : Les dates d'entrée et les salaires perçus influencent le montant.
- Utiliser des seuils obsolètes : D'anciens tableurs peuvent encore contenir des plafonds de l'ancien Payment of Bonus Act.
- Appliquer des notifications centrales à des établissements relevant de la sphère de l'État : Vérifiez quelle notification de gouvernement s'applique.
- Sauter le rapprochement : Les écarts entre les dossiers RH et finance ont tendance à apparaître juste avant le paiement.
Comment un calculateur de prime statutaire simplifie la planification de la paie
Un calculateur aide les équipes de paie à estimer les engagements, comparer des scénarios et préparer les budgets. Il facilite aussi le repérage des montants inhabituels.
Cependant, le résultat n'est fiable que dans la mesure où le sont les données et les règles sous-jacentes. Un calculateur ne peut pas confirmer la couverture légale ni remplacer la vérification des notifications applicables à votre établissement.
Une fois les calculs prêts, il faut un moyen fiable de les examiner et de les valider. BizzField Payroll prend en charge des cycles de paie contrôlés, des revues d'écarts, des validations à double contrôle (maker-checker) et le traitement des primes et incitations, afin que les équipes ne dépendent pas entièrement de feuilles de calcul déconnectées.
Foire aux questions
Comment le bonus légal est-il calculé en Inde ?
La prime statutaire est calculée sur la base de salaire applicable, le salaire perçu durant l'exercice comptable et le taux de prime. Lorsque le salaire d'un salarié éligible dépasse ₹7,000 par mois, S.O. 4710(E) prévoit un calcul comme si le salaire était de ₹7,000 ou du salaire minimum applicable, le plus élevé des deux.
Quel est le taux minimum de prime statutaire ?
La Section 26 du Code on Wages prévoit une prime minimale de 8⅓% du salaire perçu ou ₹100, le montant le plus élevé étant retenu. Le maximum peut atteindre 20%, sous réserve des conditions légales.
Quel est le plafond d'éligibilité au bonus légal en 2026 ?
Pour les établissements couverts par la notification du gouvernement central, S.O. 4711(E) fixe le plafond à un salaire ne dépassant pas ₹21,000 par mois. Les établissements relevant de la sphère de l'État doivent rechercher les notifications de leur État.
Un employé est-il éligible au bonus après 30 jours de travail ?
Travailler au moins 30 jours durant l'exercice comptable est une condition légale, mais elle ne garantit pas l'éligibilité. La couverture de l'établissement et le plafond de salaire doivent aussi être respectés.
Quelle est la différence entre l'éligibilité à la prime et le salaire de calcul ?
Le plafond d'éligibilité détermine si un salarié a droit à la prime. Le salaire de calcul détermine le salaire sur lequel la prime est calculée lorsque le salaire réel dépasse ₹7,000.
Conclusion
Un bon calcul de prime commence avant même que quiconque n'ouvre un tableur. Les RH et la finance ont besoin de dossiers salariés vérifiés, de la bonne définition du salaire et des notifications applicables à leur établissement.
Un calculateur de prime statutaire facilite le travail sur les chiffres, mais les règles qui les sous-tendent comptent tout autant. Essayez le calculateur de prime BizzField, ou découvrez BizzField Payroll pour réunir calculs, validations et dossiers salariés dans un seul flux de travail.
Questions fréquentes
Le bonus légal est calculé sur la base de salaire applicable, les salaires perçus au cours de l'exercice comptable et le taux de bonus. Lorsque le salaire d'un employé éligible dépasse ₹7,000 par mois, la notification S.O. 4710(E) prise en application du Code on Wages, 2019 prévoit un calcul comme si le salaire était de ₹7,000 ou du salaire minimum applicable, le plus élevé des deux. Le taux de bonus minimum est de 8⅓ % (environ 8,33 %) des salaires perçus, ou ₹100, le plus élevé des deux.
L'article 26 du Code on Wages, 2019 prévoit un bonus minimum de 8⅓ % des salaires perçus ou de ₹100, le plus élevé des deux. Le maximum peut atteindre 20 %, sous réserve des conditions légales relatives à l'excédent distribuable.
Pour les établissements relevant de la notification du gouvernement central, la notification S.O. 4711(E) du 25 août 2026 fixe le plafond d'éligibilité à un salaire n'excédant pas ₹21,000 par mois. Les établissements relevant d'un gouvernement d'État doivent vérifier si leur État a publié sa propre notification avant d'appliquer ces chiffres.
Avoir travaillé au moins 30 jours dans l'exercice comptable est une condition légale au titre du Code on Wages, mais elle ne garantit pas à elle seule l'éligibilité. La couverture de l'établissement et le plafond de salaire doivent aussi être respectés avant que le droit au bonus ne naisse.
Le plafond d'éligibilité (₹21,000 par mois selon S.O. 4711(E) pour les établissements du secteur central) détermine si un employé a droit au bonus légal. Le salaire de calcul détermine le montant de salaire sur lequel le bonus est effectivement calculé : lorsque le salaire réel dépasse ₹7,000, le calcul se fait comme si le salaire était de ₹7,000 ou du salaire minimum applicable, le plus élevé des deux. Les deux chiffres ont des fonctions différentes.
ÉCRIT PAR
Urvashi Srivastav
VP, Business Management & Client Relationships
VP chez BizzField, elle intervient sur la gestion de l'activité et les relations clients : elle construit des partenariats solides, rationalise les opérations et fait croître l'entreprise.
Se connecter sur LinkedIn