
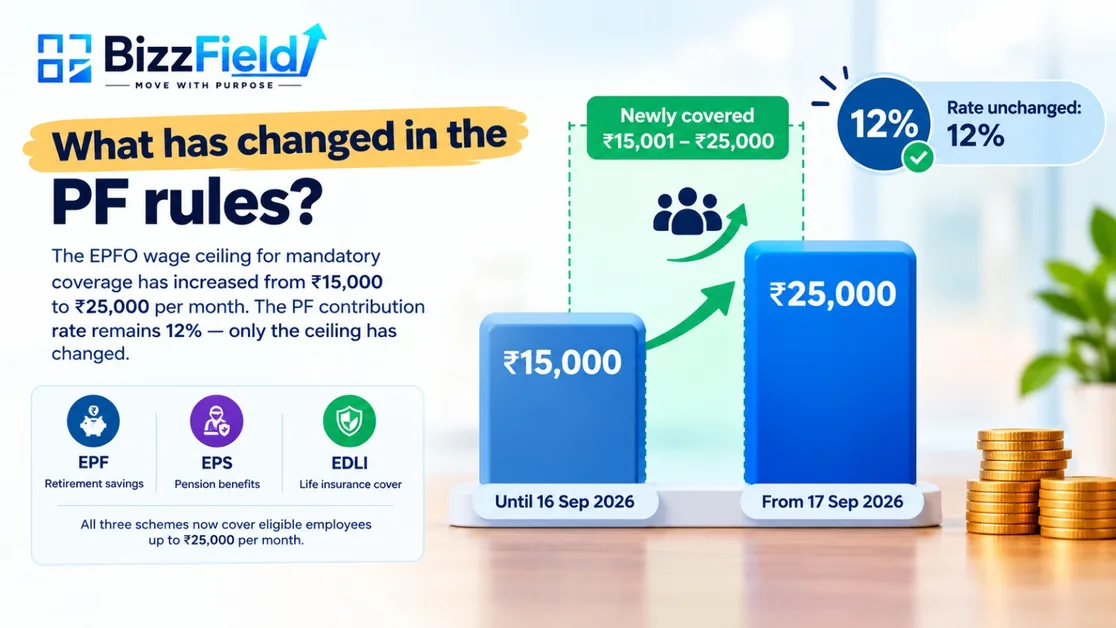
Le taux de cotisation PF n'a pas changé. Il reste de 12 %.
Ce qui a changé, c'est le plafond de salaire légal sur lequel sont calculées les cotisations obligatoires. Le plafond de couverture EPF, EPS et EDLI est passé de ₹15,000 à ₹25,000 par mois, en vertu de la notification S.O. 5109(E) du 17 septembre 2026. Environ 51 lakh de salariés supplémentaires devraient relever de la protection sociale de l'EPFO.
Pendant douze ans, ₹15,000 a été le chiffre qui décidait qui devait être couvert par le Provident Fund. De nombreux employeurs l'utilisaient aussi comme plafond, en calculant le PF sur ₹15,000 même lorsque le salaire PF d'un salarié était plus élevé.
Le ministère du Travail et de l'Emploi a maintenant modifié cela, par la notification S.O. 5109(E) du 17 septembre 2026. La modification est effective à compter du 17 septembre 2026 et remplace la notification antérieure S.O. 2702(E) du 29 mai 2026.
That distinction affects who must be enrolled, how much is deducted each month, what the employer pays, and how the September 2026 return is filed. This guide covers each of those.
Qu'est-ce qui a changé dans les règles du PF ?
Le plafond de couverture EPF, EPS et EDLI est passé de ₹15,000 à ₹25,000 par mois. Il avait été révisé pour la dernière fois en septembre 2014, lorsqu'il était passé de ₹6,500 à ₹15,000.
| Détails | Jusqu'au 16 septembre 2026 | À partir du 17 septembre 2026 |
|---|---|---|
| Plafond de salaire légal de l'EPFO | ₹15,000 | ₹25,000 |
| Cotisation PF du salarié | 12% | 12% |
| Cotisation employeur | 12% | 12% |
| Part employeur à l'EPS | 8.33% | 8.33% |
| Part employeur à l'EPF | 3.67% | 3.67% |
| Plafond de salaire ESIC (salariés en général) | ₹21,000 | ₹21,000 (inchangé) |
Le plafond couvre trois régimes :
- EPF (Employees' Provident Fund) : épargne retraite constituée par les cotisations du salarié et de l'employeur.
- EPS (Employees' Pension Scheme) : pension pour les membres éligibles, sous réserve des conditions du régime.
- EDLI (Employees' Deposit Linked Insurance) : assurance décès pour les membres EPF éligibles.
Plafond de salaire ESIC : ₹21,000 par mois pour les salariés en général. Des dispositions distinctes s'appliquent aux salariés en situation de handicap. La révision du plafond de salaire EPFO ne modifie pas en elle-même les limites de couverture ESI.
Le PF est-il désormais prélevé à un taux plus élevé ?
Non. Le salarié cotise toujours 12 % du salaire PF, et l'employeur cotise toujours 12 %.
Ce qui peut changer, c'est le montant du salaire auquel s'applique ce taux de 12 %. Prenons un salarié dont le salaire PF est de ₹20,000 par mois. Si sa cotisation était calculée sur ₹15,000, elle peut désormais l'être sur ₹20,000. Le pourcentage est le même, mais le montant en roupies augmente.
Répartition de la part employeur de 12 %
| Cotisation | Taux |
|---|---|
| Cotisation EPF du salarié | 12% |
| Cotisation totale de l'employeur | 12% |
| dont EPS | 8.33% |
| dont EPF | 3.67% |
La répartition de 8.33 % EPS et 3.67 % EPF indiquée ci-dessus s'applique aux salariés éligibles à l'adhésion à l'EPS. La répartition peut différer pour les salariés qui ne sont pas éligibles à l'EPS. Les employeurs paient aussi la cotisation EDLI et les frais d'administration de l'EPF, généralement de 0.50 % chacun du salaire PF, sous réserve des dispositions applicables du régime et des frais minimums. Certains établissements notifiés cotisent à 10 % au lieu de 12 %.
Exemples de calcul du PF avec le plafond de ₹25,000
Les exemples ci-dessous supposent un mois complet et la structure standard de 12 %. Les montants sont arrondis à la roupie la plus proche.
| Salaire PF mensuel | PF salarié (12 %) | EPS employeur (8.33 %) | EPF employeur (3.67 %) |
|---|---|---|---|
| ₹15,000 | ₹1,800 | ₹1,250 | ₹550 |
| ₹20,000 | ₹2,400 | ₹1,666 | ₹734 |
| ₹25,000 | ₹3,000 | ₹2,083 | ₹917 |
- Salaire PF de ₹15,000.Rien ne change. Le salarié et l'employeur cotisent chacun ₹1,800.
- Salaire PF de ₹20,000.Chacun cotise ₹2,400, soit ₹600 de plus chacun que sur l'ancienne base de ₹15,000. Les ₹2,400 de l'employeur se répartissent en ₹1,666 pour l'EPS et ₹734 pour l'EPF.
- Salaire PF de ₹25,000.Chacun cotise ₹3,000, le maximum sous le nouveau plafond. La part de l'employeur se répartit en ₹2,083 pour l'EPS et ₹917 pour l'EPF.
Ce que cela signifie pour le coût employeur
Au plafond maximal, la dépense mensuelle de l'employeur par salarié augmente d'environ ₹1,300 :
| À ₹15,000 | À ₹25,000 | |
|---|---|---|
| PF employeur (12 %) | ₹1,800 | ₹3,000 |
| EDLI (0.50 %) | ₹75 | ₹125 |
| Frais d'administration EPF (0.50 %) | ₹75 | ₹125 |
| Total | ₹1,950 | ₹3,250 |
Le calcul ci-dessus est illustratif et suppose une cotisation EDLI de 0.50 % et des frais d'administration EPF de 0.50 % sur les bases de salaire respectives. Les frais d'administration réels au niveau de l'établissement peuvent varier, y compris les frais minimums applicables.
Prenons une organisation de 50 salariés éligibles dont la base de cotisation PF passe de ₹15,000 à ₹25,000. La cotisation PF supplémentaire de l'employeur serait de ₹1,200 par salarié et par mois. Pour 50 salariés, cela représente ₹60,000 de plus par mois, soit ₹7.2 lakh par an, hors EDLI et frais d'administration. C'est pourquoi la revue de l'éligibilité PF salarié par salarié et la mise à jour des budgets de paie devraient être une priorité.
Qui relève de la couverture révisée ?
- Les nouveaux embauchés à partir du 17 septembre 2026.Les salariés dont le salaire PF est inférieur ou égal à ₹25,000 relèvent de la couverture obligatoire, sous réserve des dispositions habituelles d'adhésion.
- Les salariés existants laissés de côté à cause de l'ancien plafond. Si leur salaire PF était inférieur ou égal à ₹25,000 au 17 septembre 2026, les FAQ de l'EPFO indiquent qu'ils doivent être affiliés à compter de cette date.
- Les membres existants qui cotisaient sur ₹15,000. Leur base de cotisation peut augmenter, selon leur salaire PF réel. Une personne dont le salaire PF est de ₹20,000 passe d'une base de ₹15,000 à une base de ₹20,000.
- Les membres existants qui n'étaient pas à l'EPS. Les membres éligibles dont le salaire est compris entre ₹15,000 et ₹25,000 et qui n'étaient pas auparavant à l'EPS doivent être affiliés à l'EPS à compter du 17 septembre 2026. Cela modifie la répartition des 12 % de l'employeur entre l'EPF et l'EPS.
- Les salariés gagnant plus de ₹25,000.Le nouveau plafond ne met fin à l'adhésion de personne. Une fois qu'un salarié est membre, il le reste même si son salaire dépasse ensuite ₹25,000. Ses cotisations se poursuivent selon les règles du régime applicable.
La limite de ₹25,000 s'applique-t-elle au salaire brut ?
Non, et c'est là que les erreurs de paie commencent le plus souvent.
Le plafond s'applique au salaire PF, et non au salaire brut, au salaire net ou au CTC. Selon la Section 2(88) du Code on Social Security, 2020, le salaire comprend le salaire de base, l'indemnité de vie chère et l'indemnité de rétention. Certains paiements, tels que la HRA et l'indemnité de transport, sont exclus, sous conditions.
Il y a aussi la règle des 50 %. Si les paiements exclus dépassent la moitié de la rémunération totale, l'excédent est réintégré dans le calcul du salaire.
Les composantes du salaire doivent être évaluées dans leur ensemble selon la définition légale applicable du salaire. Renommer ou restructurer simplement une indemnité ne la rend pas automatiquement exonérée du calcul du salaire PF. Une structure de salaire qui enregistre une fois pour toutes le traitement PF de chaque composante et l'applique de façon cohérente est bien plus sûre que d'ajuster les formules à la main chaque mois.
Ainsi, un salarié dont le salaire brut est de ₹50,000 peut avoir un salaire PF de ₹25,000 ou moins. La bonne réponse dépend de la structure de salaire et de la définition légale, pas de la façon dont les composantes sont étiquetées.
Qu'advient-il du salaire net ?
Pour les salariés dont la base de cotisation augmente, le salaire net peut baisser. Si le salaire PF d'un salarié est de ₹20,000 et qu'il cotisait sur ₹15,000 :
- Cotisation antérieure du salarié : 12 % de ₹15,000 = ₹1,800
- Cotisation révisée du salarié : 12 % de ₹20,000 = ₹2,400
- Différence : ₹600 par mois
Toutes choses égales par ailleurs, le salaire net est inférieur de ₹600. Le montant supplémentaire n'est pas perdu — il alimente l'épargne retraite du salarié, et la cotisation correspondante de l'employeur augmente aussi. Les membres éligibles constituent également une pension plus élevée dans le cadre de l'EPS.
Mieux vaut le dire aux salariés avant le premier bulletin de paie comportant la nouvelle retenue, et non après. Les employeurs doivent aussi noter que la cotisation légale de l'employeur et celle du salarié sont juridiquement distinctes. Présenter la part employeur comme faisant partie du CTC ne permet pas de la récupérer sur la rémunération du salarié.
Qu'advient-il de l'EPS et de l'EDLI ?
EPS.Le plafond de salaire ouvrant droit à pension augmente avec le plafond de salaire, de sorte que la cotisation EPS maximale de l'employeur à 8.33 % passe de ₹1,250 à ₹2,083 par mois. La pension finalement perçue par un salarié dépend toujours de la durée de service ouvrant droit à pension, du salaire de référence et des règles de l'EPS. Les FAQ de l'EPFO précisent aussi que la cotisation EPS de 1.16 % du Gouvernement continue d'être calculée sur des salaires allant jusqu'à ₹15,000, soit au plus ₹174 par mois.
EDLI.Le plafond de salaire intervient dans les calculs de l'EDLI, mais la prestation d'assurance maximale a été indiquée à ₹7 lakh. Ne lisez pas le plafond plus élevé comme une hausse automatique de la couverture d'assurance.
Septembre 2026 : le mois de transition
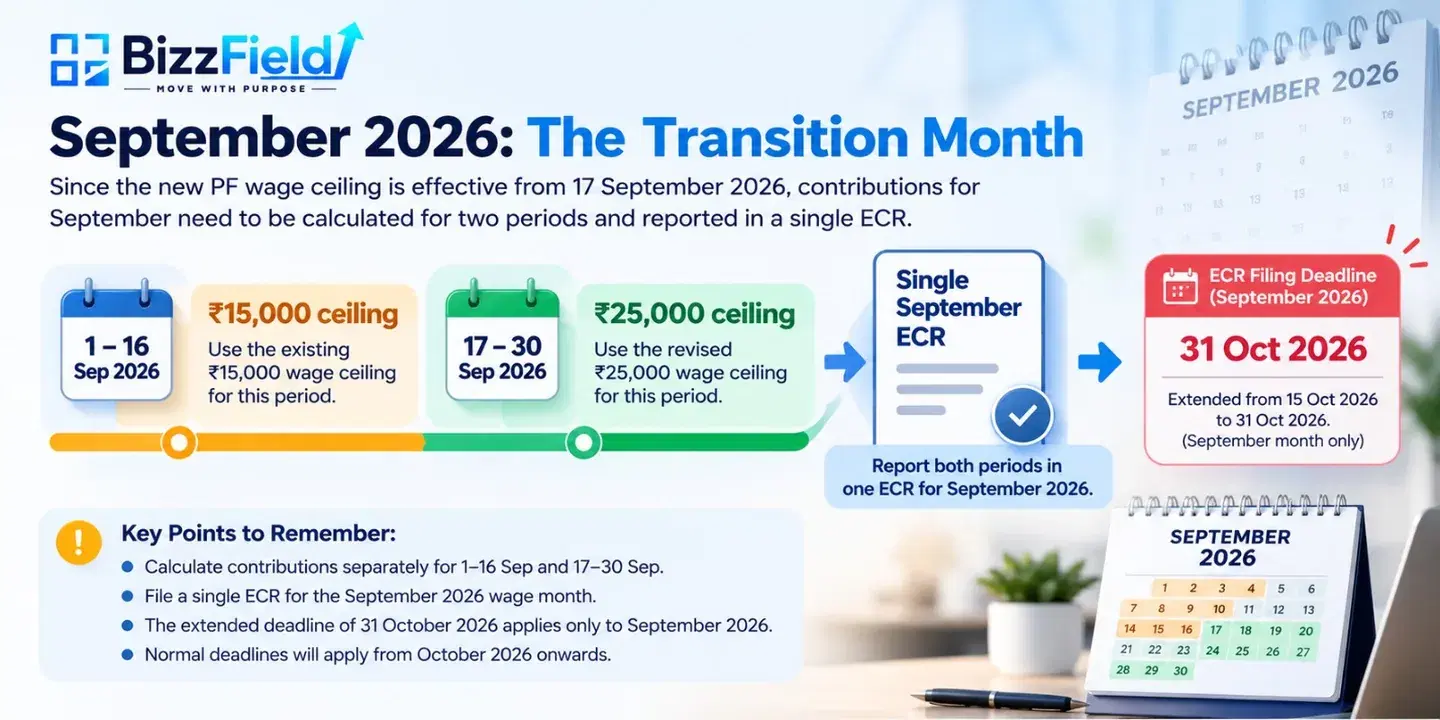
Comme la modification a pris effet le 17 septembre, septembre est un mois partagé. Les FAQ de l'EPFO définissent deux périodes :
| Période | Plafond applicable |
|---|---|
| Du 1er au 16 septembre 2026 | ₹15,000 |
| Du 17 au 30 septembre 2026 | ₹25,000 |
Les cotisations sont calculées séparément pour chaque période, mais elles sont déclarées dans un seul ECR de septembre 2026. Vous n'en déposez pas deux.
Récupérer la retenue salarié supplémentaire
Lorsque la cotisation salarié supplémentaire n'a pas pu être retenue sur la paie de septembre, les employeurs peuvent la récupérer lors du prochain cycle de paie. Cette souplesse ne concerne que la récupération du montant sur le salaire. La cotisation complète — parts salarié et employeur — doit tout de même être déclarée et payée via l'ECR de septembre.
Date limite
La date d'échéance normale de l'ECR de septembre était le 15 octobre 2026. Par sa circulaire du 13 octobre 2026, l'EPFO a prorogé la date limite de dépôt de l'ECR de septembre 2026 et de paiement des cotisations au 31 octobre 2026. La prorogation ne vaut que pour le mois de salaire de septembre. À partir du mois de salaire d'octobre 2026, les règles révisées s'appliquent au mois entier.
La date limite prorogée pour déposer l'ECR de septembre 2026 et verser les cotisations correspondantes est le 31 octobre 2026. Cette prorogation s'applique spécifiquement au mois de salaire de septembre 2026 et ne doit pas être considérée comme une prorogation générale pour les mois suivants.
Une liste de contrôle pour la paie
Le changement de plafond relève autant d'un exercice de données et de paramétrage que d'une politique. Voici un ordre de travail raisonnable :
- Extraire la liste des salariés dont le salaire PF se situe entre ₹15,000 et ₹25,000.
- Vérifier qui a été exclu auparavant à cause de l'ancien plafond, et affilier ceux qui sont désormais éligibles.
- Vérifier l'affiliation à l'EPS des membres existants qui n'y étaient pas inscrits.
- Mettre à jour le plafond PF dans votre paramétrage de paie, y compris la répartition des cotisations et les frais d'administration.
- Vérifier comment le salaire PF est déduit de vos composantes de salaire, plutôt que de se fier au brut ou au CTC.
- Rapprocher l'ECR de septembre du calcul en deux périodes avant de le déposer.
- Expliquer aux salariés pourquoi leur retenue change et ce qu'ils y gagnent.
- Conserver une piste de calcul. Si l'EPFO interroge un chiffre, vous devez pouvoir montrer comment il a été obtenu.
Comment BizzField Payroll vous aide
Un changement de plafond est le genre d'événement qui révèle la fragilité d'une paie sur tableur. Un seul ₹15,000 codé en dur dans une formule peut produire des retenues erronées pour chaque salarié de la nouvelle tranche.
BizzField Payroll est un produit de paie autonome pour les entreprises indiennes, construit autour d'un cycle mensuel maîtrisé :
- Référentiel des composantes de salaire.Définissez une seule fois le traitement PF, ESI et fiscal de chaque composante, afin que le salaire PF soit déduit de façon cohérente. Voir structure de salaire.
- Calculs réglementaires par lieu de travail.Le PF, l'ESI, la professional tax, le LWF et le TDS sont appliqués selon l'État de travail de chaque salarié. Voir PF, ESI, PT et LWF.
- Revue des écarts avant validation. Chaque registre provisoire est comparé au cycle précédent, de sorte qu'un salarié dont la retenue a bondi à cause du nouveau plafond est signalé avant l'envoi des bulletins de paie.
- Validation maker-checker. La personne qui prépare le cycle n'est pas celle qui l'approuve, et chaque approbation est journalisée.
- Fichier ECR issu du même cycle de paie. L'ECR est produit à partir des montants réellement retenus par la paie. Le dépôt sur le portail EPFO reste du ressort de votre équipe financière ou conformité.
- Piste d'audit. Révisions, approbations et annulations sont enregistrées et ouvertes à l'examen.
Vous pouvez aussi essayer les calculateurs de paie pour voir comment les retenues se calculent selon différentes structures de salaire.
Voyez-le sur vos propres données. Réservez une démo de 15 minutes avec notre équipe paie.
Conclusion
The 12% rate has not moved, but the ₹25,000 ceiling touches enrolment, deductions, employer cost, pension membership and the September return all at once.
For employees, it means more retirement savings and wider social security cover. For employers, it means checking who is newly eligible, confirming how PF wages are calculated, and getting the September split-month return right.
Les entreprises qui géreront cela sans heurts seront celles dont les règles de paie vivent dans un système maîtrisé plutôt que dans des formules éparses. Vous voulez que votre prochain cycle de paie suive les règles PF révisées sans la course de fin de mois ? Parlez à un expert paie BizzField ou réservez une démo.
Sources et références
- Notification au Gazette S.O. 5109(E), 17 septembre 2026 (remplace S.O. 2702(E) du 29 mai 2026)
- Code on Social Security, 2020, Sections 2(88) et 2(89)
- FAQ de l'EPFO sur le plafond de salaire légal révisé, septembre 2026
- Circulaire de l'EPFO du 13 octobre 2026 prorogeant la date d'échéance de l'ECR de septembre 2026
- Annonce du Ministry of Labour & Employment / PIB, 16 septembre 2026
Cet article est fourni à titre d'information générale et ne constitue pas un conseil juridique. Veuillez confirmer le traitement applicable à votre établissement auprès de la notification officielle et des FAQ de l'EPFO, ou de votre conseiller en conformité.
Questions fréquentes
Non. Les taux salarié et employeur restent de 12 %. Le plafond de salaire légal est passé de ₹15,000 à ₹25,000 par mois, en vertu de la notification S.O. 5109(E) du 17 septembre 2026.
À partir du 17 septembre 2026, en vertu de la notification S.O. 5109(E). Pour le mois de salaire de septembre 2026, les cotisations sont réparties : le plafond de ₹15,000 s'applique du 1er au 16 septembre, et le plafond de ₹25,000 du 17 au 30 septembre.
S'il est couvert par l'EPFO, oui. À 12 %, la cotisation salarié pour un mois complet est de ₹2,400, et l'employeur verse le même montant. Les ₹2,400 de l'employeur se répartissent en ₹1,666 pour l'EPS et ₹734 pour l'EPF.
Non. Le salaire PF suit la définition du Code on Social Security, 2020, et non le salaire brut ou le CTC. Le salaire de base, l'indemnité de vie chère et l'indemnité de rétention sont inclus. Certains versements comme le HRA et l'indemnité de transport peuvent être exclus, sous conditions et selon la règle des 50 %.
Oui, partout où la base de cotisation augmente. Les 12 % de l'employeur sont répartis entre l'EPS (8,33 %) et l'EPF (3,67 %) pour les salariés éligibles. L'EDLI et les frais d'administration évoluent aussi avec le salaire PF. Au plafond complet de ₹25,000, la dépense mensuelle totale de l'employeur passe d'environ ₹1,950 à ₹3,250 par salarié.
Les membres éligibles dont le salaire se situe entre ₹15,000 et ₹25,000 et qui n'étaient pas auparavant à l'EPS doivent être inscrits à l'EPS à partir du 17 septembre 2026. Cela modifie la répartition des 12 % de l'employeur entre l'EPF et l'EPS.
Non. Les cotisations portent sur le salaire PF réel, dans la limite du plafond. Quelqu'un dont le salaire PF est de ₹18,000 cotise sur ₹18,000. Le plafond de ₹25,000 est la base maximale, pas un montant fixe.
Non. La limite de salaire de l'ESIC reste de ₹21,000 par mois pour les salariés en général. Des dispositions distinctes s'appliquent aux salariés en situation de handicap. La révision du plafond de salaire de l'EPFO ne modifie pas les limites de couverture de l'ESI.
Le 31 octobre 2026, prorogée par la circulaire de l'EPFO du 13 octobre 2026, pour le seul mois de salaire de septembre 2026. Les échéances habituelles s'appliquent à partir du mois de salaire d'octobre 2026.
Non. Une fois inscrit, un salarié reste membre même si son salaire dépasse le plafond. Ses cotisations se poursuivent selon les règles du régime applicable.
ÉCRIT PAR
Shivam Gupta
Brand Manager
Responsable de marque avec plus de 8 ans d'expérience dans la construction de marques, l'élaboration de stratégies de croissance et la création de campagnes marketing percutantes qui font réussir l'entreprise.
Se connecter sur LinkedIn