
Es la última semana de octubre y una gerente de RR. HH. prepara la hoja del bono anual. Finanzas quiere una cifra para el presupuesto que viene, pero la hoja de cálculo tiene empleados que ingresaron en momentos distintos, estructuras salariales diferentes y varios componentes de sueldo. Aplicar 8⅓% al salario bruto de todos puede parecer la forma más fácil de terminar el cálculo. También puede dar un resultado equivocado.
Una calculadora de bono legal ayuda a los equipos de RR. HH. y finanzas a estimar la obligación de bono una vez verificados la elegibilidad, la base salarial aplicable y los límites legales. Puedes usar la calculadora de bono de BizzField para una estimación rápida. Para el ciclo de nómina completo, BizzField Payroll ayuda a gestionar cálculos, aprobaciones y registros relacionados.
¿Qué es una calculadora de bono legal?
Una calculadora de bono legal estima el bono pagadero a los empleados elegibles a partir de los salarios relevantes, el periodo trabajado y la tasa de bono aplicable.
Para una gerente de RR. HH. que gestiona la nómina de 50 o 500 empleados, el valor es práctico: los cálculos son más fáciles de revisar, finanzas puede estimar la obligación y las cifras inusuales pueden señalarse antes de procesar los pagos.
El bono legal es distinto de un incentivo por desempeño o de un bono discrecional. Esos pagos pueden regirse por acuerdos contractuales o políticas de la empresa distintos.
¿Quién tiene derecho al bono legal en India en 2026?
El Code on Wages, 2019 entró en vigor el 21 de noviembre de 2025, y la Sección 26 regula el bono legal.
El 25 de agosto de 2026, el Ministerio de Trabajo y Empleo emitió dos notificaciones bajo la Sección 26, ambas consideradas vigentes desde el 21 de noviembre de 2025:
- S.O. 4711(E) (Sección 26(1)): todo empleado que perciba un salario que no exceda de ₹21,000 al mes tendrá derecho a recibir bono.
- S.O. 4710(E) (Sección 26(2)): fija el salario utilizado para calcular el bono (ver más abajo).
Importante: ¿qué notificación se aplica?
Estas notificaciones las emite el Gobierno Central. Se aplican a los establecimientos para los cuales el Gobierno Central es el gobierno competente. Si tu establecimiento depende de un Gobierno Estatal, comprueba si tu Estado emitió su propia notificación antes de aplicar estas cifras.
Antes de calcular el bono de un empleado, verifica cuatro cosas:
- Cobertura del establecimiento:Confirma si tu establecimiento está cubierto por las disposiciones sobre bono del Code, si entra en alguna exclusión (ver Sección 41) y si el gobierno competente es el Central o el Estatal. No traslades reglas de cobertura de la antigua Payment of Bonus Act sin revisar el Code y las Rules vigentes.
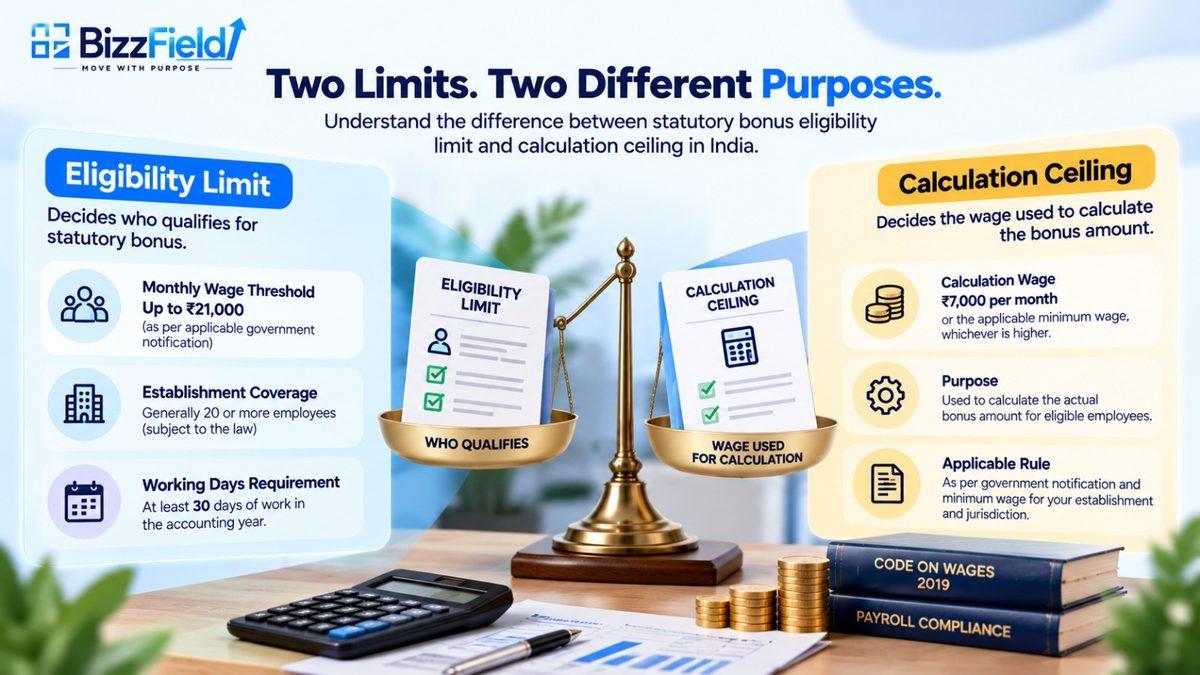
- Elegibilidad salarial:El salario no debe superar el límite notificado (₹21,000 al mes según S.O. 4711(E) para establecimientos de la esfera central).
- Días trabajados: En general, el empleado debe haber trabajado al menos 30 días en el ejercicio contable.
- Definición de salario: Revisa el salario tal como lo define el Code, no solo el salario bruto.
¿Cómo se calcula el bono legal?
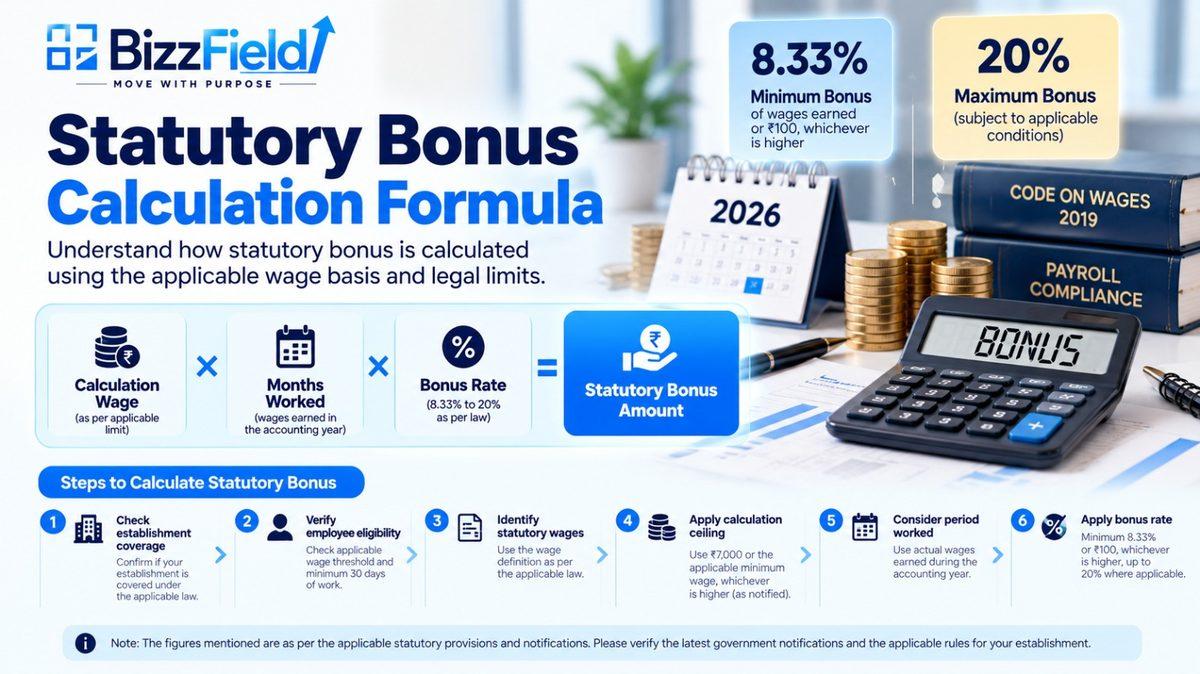
- Confirma la cobertura del establecimiento y la elegibilidad del empleado.
- Identifica los salarios reconocidos por el Code.
- Cuando el salario supere ₹7,000 al mes, aplica S.O. 4710(E): calcula como si el salario fuera de ₹7,000 o el salario mínimo aplicable fijado por el Gobierno Central, el que sea mayor.
- Considera los salarios devengados y el periodo trabajado en el ejercicio contable.
- Aplica la tasa legal y los ajustes requeridos.
La Sección 26 establece un bono mínimo de 8⅓%(aprox. 8.33%) del salario devengado o ₹100, lo que sea mayor. El máximo puede llegar al 20%, sujeto a las condiciones legales y al excedente asignable.
Distinción clave
El límite de elegibilidad (₹21,000) y el salario de cálculo (₹7,000 o el salario mínimo, el que sea mayor) son cosas distintas. Uno decide si un empleado qualifies; el otro decide el salario sobre el cual el bono se computed.
Un ejemplo sencillo de cálculo de bono
Supón que un empleado es elegible, trabajó durante todo un ejercicio contable de 12 meses y el salario mensual de cálculo aplicable es ₹7,000.
| Cálculo | Importe |
|---|---|
| Salario mensual de cálculo | ₹7,000 |
| Base anual de cálculo | ₹84,000 |
| Bono al 8⅓% | ₹7,000 |
Esto es una ilustración. Según S.O. 4710(E), el salario de cálculo es ₹7,000 o el salario mínimo aplicable, el que sea mayor, así que revisa el salario mínimo aplicable a tu empleado antes de usar ₹7,000. Para un empleado con un periodo de servicio más corto, la base se reduce en consecuencia.
Dónde pueden equivocarse los equipos de nómina
Manufactura: Una hoja de cálculo de fábrica supone que todos los empleados trabajaron los 12 meses. Alguien que ingresó en diciembre recibe la misma estimación que un empleado que ingresó en abril. Cada derecho debe reflejar el periodo trabajado y los salarios devengados.
Comercio minorista: Un empleado trasladado entre sucursales aparece en dos hojas de nómina. Conciliar los registros de empleados y confirmar la jurisdicción aplicable ayuda a evitar entradas duplicadas.
FMCG y distribución: Finanzas estima el presupuesto de bono con la nómina bruta, mientras que RR. HH. usa otra base salarial. Los dos totales nunca coinciden. Trabajar con datos de empleados coherentes y un método legal acordado reduce el trabajo de conciliación.
Son situaciones ilustrativas, pero reflejan las discrepancias que los equipos de nómina deben buscar antes de procesar los pagos.
Errores comunes en el cálculo del bono legal
- Usar el salario bruto de forma automática: Esto distorsiona tanto la verificación de elegibilidad como la base de cálculo.
- Confundir el límite de elegibilidad de ₹21,000 con el salario de cálculo de ₹7,000: Tienen propósitos distintos.
- Ignorar el periodo trabajado: Las fechas de ingreso y los salarios devengados afectan el importe.
- Usar umbrales desactualizados: Las hojas de cálculo antiguas pueden seguir arrastrando límites de la anterior Payment of Bonus Act.
- Aplicar notificaciones centrales a establecimientos de la esfera estatal: Verifica qué notificación del gobierno corresponde.
- Omitir la conciliación: Las diferencias entre los registros de RR. HH. y finanzas suelen aflorar justo antes del pago.
Cómo una calculadora de bono legal simplifica la planificación de la nómina
Una calculadora ayuda a los equipos de nómina a estimar obligaciones, comparar escenarios y preparar presupuestos. También facilita detectar cifras inusuales.
Sin embargo, el resultado solo es tan fiable como los datos y las reglas en que se basa. Una calculadora no puede confirmar la cobertura legal ni sustituir la verificación de las notificaciones que aplican a tu establecimiento.
Una vez listos los cálculos, necesitas una forma fiable de revisarlos y aprobarlos. BizzField Payroll permite ciclos de nómina controlados, revisiones de variaciones, aprobaciones maker-checker y procesamiento de bonos e incentivos, para que los equipos no dependan por completo de hojas de cálculo desconectadas.
Preguntas frecuentes
¿Cómo se calcula el bono legal (statutory bonus) en India?
El bono legal se calcula sobre la base salarial aplicable, los salarios devengados en el ejercicio contable y la tasa de bono. Cuando el salario de un empleado elegible supera ₹7,000 al mes, S.O. 4710(E) dispone calcular como si el salario fuera de ₹7,000 o el salario mínimo aplicable, el que sea mayor.
¿Cuál es la tasa mínima de bono legal?
La Sección 26 del Code on Wages establece un bono mínimo de 8⅓% del salario devengado o ₹100, lo que sea mayor. El máximo puede llegar al 20%, sujeto a las condiciones legales.
¿Cuál es el límite de elegibilidad del bono legal en 2026?
Para los establecimientos cubiertos por la notificación del Gobierno Central, S.O. 4711(E) fija el límite en salarios que no excedan ₹21,000 al mes. Los establecimientos de la esfera estatal deben verificar si existen notificaciones estatales.
¿Un empleado tiene derecho al bono después de trabajar 30 días?
Trabajar al menos 30 días en el ejercicio contable es una condición legal, pero no garantiza la elegibilidad. También deben cumplirse la cobertura del establecimiento y el límite salarial.
¿Cuál es la diferencia entre la elegibilidad al bono y el salario de cálculo?
El límite de elegibilidad decide si un empleado tiene derecho al bono. El salario de cálculo decide el salario sobre el cual se calcula el bono cuando el salario real supera ₹7,000.
Conclusión
Un cálculo de bono correcto empieza antes de abrir una hoja de cálculo. RR. HH. y finanzas necesitan registros de empleados verificados, la definición correcta de salario y las notificaciones que aplican a su establecimiento.
Una calculadora de bono legal hace que los números sean más fáciles de trabajar, pero las reglas que hay detrás importan igual. Prueba la calculadora de bono de BizzField, o explora BizzField Payroll para reunir cálculos, aprobaciones y registros de empleados en un solo flujo de trabajo.
Preguntas frecuentes
El bono legal se calcula sobre la base salarial aplicable, los salarios devengados en el ejercicio contable y la tasa de bono. Cuando el salario de un empleado elegible supera ₹7,000 al mes, la S.O. 4710(E) en virtud del Code on Wages, 2019 establece que el cálculo se haga como si el salario fuera de ₹7,000 o del salario mínimo aplicable, el que sea mayor. La tasa mínima de bono es del 8⅓ % (aproximadamente 8.33 %) de los salarios devengados, o ₹100, lo que sea mayor.
La Sección 26 del Code on Wages, 2019 establece un bono mínimo del 8⅓ % de los salarios devengados o ₹100, lo que sea mayor. El máximo puede llegar al 20 %, sujeto a las condiciones legales sobre el excedente asignable.
Para los establecimientos cubiertos por la notificación del Gobierno Central, la S.O. 4711(E) del 25 de agosto de 2026 fija el límite de elegibilidad en salarios que no superen ₹21,000 al mes. Los establecimientos que dependen de un Gobierno Estatal deben comprobar si su Estado ha emitido su propia notificación antes de aplicar estas cifras.
Trabajar al menos 30 días en el ejercicio contable es una condición legal según el Code on Wages, pero por sí sola no garantiza la elegibilidad. También deben cumplirse la cobertura del establecimiento y el límite salarial para que nazca el derecho al bono.
El límite de elegibilidad (₹21,000 al mes según la S.O. 4711(E) para establecimientos del ámbito central) determina si un empleado tiene derecho al bono legal. El salario de cálculo determina la cifra salarial sobre la que realmente se calcula el bono: cuando el salario real supera ₹7,000, el cálculo se hace como si el salario fuera de ₹7,000 o del salario mínimo aplicable, el que sea mayor. Las dos cifras sirven para fines distintos.
ESCRITO POR
Urvashi Srivastav
VP, Business Management & Client Relationships
VP en BizzField, trabaja en gestión empresarial y relaciones con clientes: construye alianzas sólidas, agiliza las operaciones e impulsa el crecimiento del negocio.
Conéctate en LinkedIn