
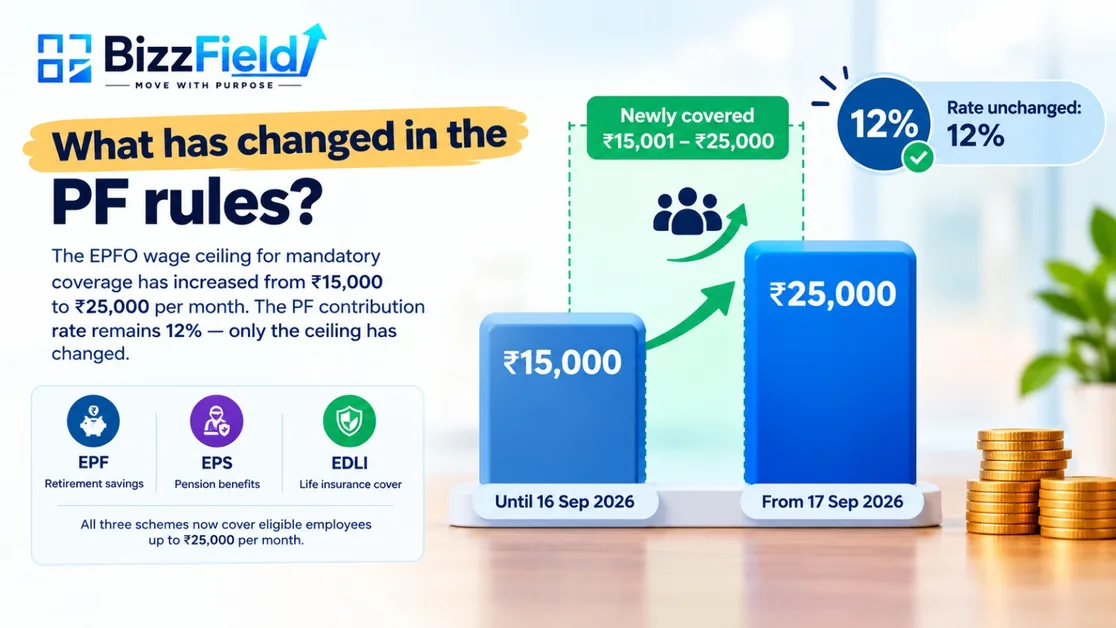
La tasa de aportación al PF no ha cambiado. Sigue siendo del 12%.
Lo que ha cambiado es el tope salarial legal sobre el que se calculan las aportaciones obligatorias. El tope para la cobertura de EPF, EPS y EDLI ha pasado de ₹15,000 a ₹25,000 al mes, según la Notificación S.O. 5109(E) del 17 de septiembre de 2026. Se espera que alrededor de 51 lakh más de empleados queden bajo la cobertura de seguridad social de EPFO.
Durante doce años, ₹15,000 fue la cifra que decidía quién debía estar cubierto por el Provident Fund. Muchos empleadores también la usaban como límite, calculando el PF sobre ₹15,000 incluso cuando el salario sujeto a PF de un empleado era mayor.
El Ministerio de Trabajo y Empleo lo ha cambiado ahora, mediante la Notificación S.O. 5109(E) del 17 de septiembre de 2026. El cambio entra en vigor el 17 de septiembre de 2026 y sustituye a la notificación anterior S.O. 2702(E) del 29 de mayo de 2026.
That distinction affects who must be enrolled, how much is deducted each month, what the employer pays, and how the September 2026 return is filed. This guide covers each of those.
¿Qué ha cambiado en las normas del PF?
El tope para la cobertura de EPF, EPS y EDLI ha pasado de ₹15,000 a ₹25,000 al mes. Su última revisión fue en septiembre de 2014, cuando pasó de ₹6,500 a ₹15,000.
| Concepto | Hasta el 16 de septiembre de 2026 | Desde el 17 de septiembre de 2026 |
|---|---|---|
| Tope salarial legal de EPFO | ₹15,000 | ₹25,000 |
| Aportación del empleado al PF | 12% | 12% |
| Contribución del empleador | 12% | 12% |
| Parte del empleador al EPS | 8.33% | 8.33% |
| Parte del empleador al EPF | 3.67% | 3.67% |
| Límite salarial de ESIC (empleados en general) | ₹21,000 | ₹21,000 (sin cambios) |
El tope abarca tres esquemas:
- EPF (Employees' Provident Fund): ahorro para el retiro formado con las aportaciones del empleado y del empleador.
- EPS (Employees' Pension Scheme): pensión para los miembros elegibles, sujeta a las condiciones del esquema.
- EDLI (Employees' Deposit Linked Insurance): seguro de vida para los miembros elegibles del EPF.
Límite salarial de ESIC: ₹21,000 al mes para los empleados en general. Se aplican disposiciones distintas a los empleados con discapacidad. La revisión del tope salarial de EPFO no modifica por sí misma los límites de cobertura de ESI.
¿Ahora se descuenta el PF a una tasa más alta?
No. El empleado sigue aportando el 12% de su salario sujeto a PF, y el empleador sigue aportando el 12%.
Lo que puede cambiar es el monto de salario al que se aplica ese 12%. Imagina un empleado cuyo salario sujeto a PF es de ₹20,000 al mes. Si su aportación se calculaba sobre ₹15,000, ahora puede calcularse sobre ₹20,000. El porcentaje es el mismo, pero el monto en rupias sube.
Cómo se divide la parte del 12% del empleador
| Aportación | Tasa |
|---|---|
| Aportación del empleado al EPF | 12% |
| Aportación total del empleador | 12% |
| de la cual, al EPS | 8.33% |
| de la cual, al EPF | 3.67% |
La distribución de 8.33% al EPS y 3.67% al EPF que se muestra arriba se aplica a los empleados elegibles para ser miembros del EPS. La distribución puede variar para los empleados que no son elegibles para el EPS. Los empleadores también pagan la aportación al EDLI y los cargos administrativos del EPF, en general 0.50% cada uno del salario sujeto a PF, según las disposiciones aplicables del esquema y los cargos mínimos. Algunos establecimientos notificados aportan al 10% en lugar del 12%.
Ejemplos de cálculo del PF bajo el tope de ₹25,000
Los ejemplos siguientes suponen un mes completo y la estructura estándar del 12%. Los montos se redondean a la rupia más cercana.
| Salario mensual sujeto a PF | PF del empleado (12%) | EPS del empleador (8.33%) | EPF del empleador (3.67%) |
|---|---|---|---|
| ₹15,000 | ₹1,800 | ₹1,250 | ₹550 |
| ₹20,000 | ₹2,400 | ₹1,666 | ₹734 |
| ₹25,000 | ₹3,000 | ₹2,083 | ₹917 |
- Salario sujeto a PF de ₹15,000.No cambia nada. Tanto el empleado como el empleador aportan ₹1,800.
- Salario sujeto a PF de ₹20,000.Ambos aportan ₹2,400, es decir, ₹600 más cada uno que con la antigua base de ₹15,000. Los ₹2,400 del empleador se dividen en ₹1,666 al EPS y ₹734 al EPF.
- Salario sujeto a PF de ₹25,000.Ambos aportan ₹3,000, el máximo bajo el nuevo tope. La parte del empleador se divide en ₹2,083 al EPS y ₹917 al EPF.
Qué significa para el costo del empleador
Con el tope completo, el desembolso mensual del empleador por empleado aumenta en aproximadamente ₹1,300:
| Con ₹15,000 | Con ₹25,000 | |
|---|---|---|
| PF del empleador (12%) | ₹1,800 | ₹3,000 |
| EDLI (0.50%) | ₹75 | ₹125 |
| Cargos administrativos del EPF (0.50%) | ₹75 | ₹125 |
| Total | ₹1,950 | ₹3,250 |
El cálculo anterior es ilustrativo y supone una aportación al EDLI del 0.50% y un cargo administrativo del EPF del 0.50% sobre las respectivas bases salariales. Los cargos administrativos reales de cada establecimiento pueden variar, incluidos los cargos mínimos aplicables.
Imagina una organización con 50 empleados elegibles cuya base de aportación al PF sube de ₹15,000 a ₹25,000. La aportación adicional del empleador al PF sería de ₹1,200 por empleado al mes. Para 50 empleados, son ₹60,000 adicionales al mes, o ₹7.2 lakh al año, sin contar el EDLI ni los cargos administrativos. Por eso conviene priorizar la revisión de la elegibilidad al PF empleado por empleado y la actualización de los presupuestos de nómina.
¿Quiénes quedan bajo la cobertura revisada?
- Los nuevos ingresos desde el 17 de septiembre de 2026.Los empleados cuyo salario sujeto a PF está dentro de ₹25,000 quedan bajo la cobertura obligatoria, sujeta a las disposiciones habituales de afiliación.
- Los empleados actuales que quedaban fuera por el antiguo tope. Si su salario sujeto a PF era de hasta ₹25,000 el 17 de septiembre de 2026, las preguntas frecuentes de EPFO indican que deben afiliarse desde esa fecha.
- Los miembros actuales que aportaban sobre ₹15,000. Su base de aportación puede subir, según su salario real sujeto a PF. Quien tiene un salario sujeto a PF de ₹20,000 pasa de una base de ₹15,000 a una base de ₹20,000.
- Los miembros actuales que no estaban en el EPS. Los miembros elegibles con salarios entre ₹15,000 y ₹25,000 que antes no estaban en el EPS deben afiliarse al EPS desde el 17 de septiembre de 2026. Esto cambia la forma en que se reparte el 12% del empleador entre EPF y EPS.
- Los empleados que ganan más de ₹25,000.El nuevo tope no pone fin a la afiliación de nadie. Una vez que un empleado es miembro, sigue siéndolo aunque su salario supere después los ₹25,000. Sus aportaciones continúan según las normas del esquema aplicable.
¿El límite de ₹25,000 se aplica al salario bruto?
No, y aquí es donde más a menudo empiezan los errores de nómina.
El tope se aplica al salario sujeto a PF, no al salario bruto, al pago neto ni al CTC. Según la Sección 2(88) del Code on Social Security, 2020, el salario incluye el sueldo básico, el dearness allowance y el retaining allowance. Ciertos pagos, como el HRA y el subsidio de transporte, quedan excluidos, sujetos a condiciones.
También existe la regla del 50%. Si los pagos excluidos superan la mitad de la remuneración total, el exceso se suma de nuevo al calcular el salario.
Los componentes salariales deben evaluarse en conjunto según la definición legal de salario aplicable. Cambiar el nombre de un subsidio o reestructurarlo no lo exime automáticamente del cálculo del salario sujeto a PF. Una estructura salarial que registre una sola vez el tratamiento de PF de cada componente y lo aplique de forma consistente es mucho más segura que ajustar fórmulas a mano cada mes.
Así, un empleado con un salario bruto de ₹50,000 puede tener aun así un salario sujeto a PF de ₹25,000 o menos. La respuesta correcta depende de la estructura salarial y de la definición legal, no de cómo se llamen los componentes.
¿Qué pasa con el pago neto?
Para los empleados cuya base de aportación sube, el pago neto puede bajar. Si el salario sujeto a PF de un empleado es de ₹20,000 y aportaba sobre ₹15,000:
- Aportación anterior del empleado: 12% de ₹15,000 = ₹1,800
- Aportación revisada del empleado: 12% de ₹20,000 = ₹2,400
- Diferencia: ₹600 al mes
En igualdad de condiciones, el pago neto es ₹600 menor. El monto adicional no se pierde: va a los ahorros para el retiro del empleado, y la aportación equivalente del empleador también sube. Los miembros elegibles además acumulan más pensión en el EPS.
Conviene avisar de esto a los empleados antes del primer recibo de nómina con la nueva deducción, no después. Los empleadores también deben tener en cuenta que la aportación legal del empleador y la del empleado son legalmente independientes. Presentar la parte del empleador como parte del CTC no permite recuperarla del pago del empleado.
¿Qué pasa con el EPS y el EDLI?
EPS.El tope salarial para la pensión sube junto con el tope salarial, de modo que la aportación máxima del empleador al EPS con el 8.33% pasa de ₹1,250 a ₹2,083 al mes. La pensión que finalmente recibe un empleado sigue dependiendo del servicio pensionable, del salario pensionable y de las normas del EPS. Las preguntas frecuentes de EPFO también indican que la aportación propia del Gobierno al EPS, del 1.16%, sigue calculándose sobre salarios de hasta ₹15,000, como máximo ₹174 al mes.
EDLI.El tope salarial interviene en los cálculos del EDLI, pero el beneficio máximo asegurado se ha fijado en ₹7 lakh. No interpretes el tope más alto como un aumento automático de la cobertura del seguro.
Septiembre de 2026: el mes de transición
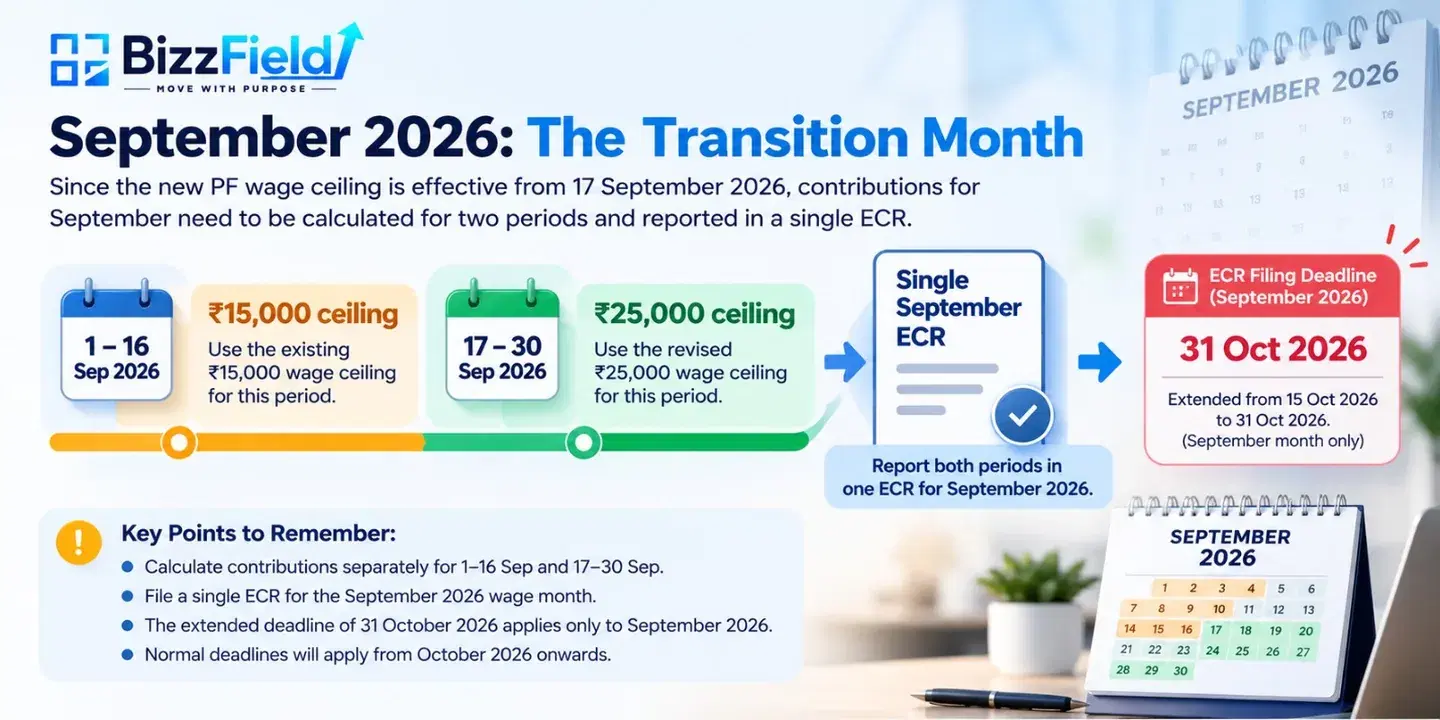
Como el cambio entró en vigor el 17 de septiembre, septiembre es un mes dividido. Las preguntas frecuentes de EPFO establecen dos períodos:
| Período | Tope aplicable |
|---|---|
| Del 1 al 16 de septiembre de 2026 | ₹15,000 |
| Del 17 al 30 de septiembre de 2026 | ₹25,000 |
Las aportaciones se calculan por separado para cada período, pero se informan en un único ECR de septiembre de 2026. No se presentan dos.
Cómo recuperar la deducción adicional del empleado
Cuando la aportación adicional del empleado no pudo descontarse en la nómina de septiembre, los empleadores pueden recuperarla en el siguiente ciclo de nómina. Esa flexibilidad se aplica solo a la recuperación del monto sobre el salario. La aportación completa, tanto la parte del empleado como la del empleador, debe reportarse y pagarse igualmente mediante el ECR de septiembre.
Plazo
La fecha de vencimiento habitual del ECR de septiembre era el 15 de octubre de 2026. Mediante su circular del 13 de octubre de 2026, EPFO amplió el plazo para presentar el ECR de septiembre de 2026 y pagar las aportaciones hasta el 31 de octubre de 2026. La ampliación es solo para el mes salarial de septiembre. A partir del mes salarial de octubre de 2026, las normas revisadas se aplican al mes completo.
El plazo ampliado para presentar el ECR de septiembre de 2026 y remitir las aportaciones correspondientes es el 31 de octubre de 2026. Esta ampliación se aplica específicamente al mes salarial de septiembre de 2026 y no debe tratarse como una ampliación general para los meses siguientes.
Una lista de verificación para nómina
El cambio de tope es tanto un ejercicio de datos y configuración como de normativa. Este es un orden de trabajo razonable:
- Obtén la lista de empleados cuyo salario sujeto a PF está entre ₹15,000 y ₹25,000.
- Revisa quiénes quedaron excluidos antes por el antiguo tope y afilia a quienes ahora cumplen los requisitos.
- Revisa la afiliación al EPS de los miembros actuales que no estaban inscritos en el EPS.
- Actualiza el tope de PF en la configuración de tu nómina, incluidos el reparto de la aportación y los cargos administrativos.
- Verifica cómo se obtiene el salario sujeto a PF a partir de tus componentes salariales, en lugar de basarte en el salario bruto o el CTC.
- Concilia el ECR de septiembre con el cálculo de dos períodos antes de presentarlo.
- Explica a los empleados por qué cambia su deducción y qué ganan con ello.
- Conserva un registro del cálculo. Si EPFO cuestiona una cifra, debes poder mostrar cómo se llegó a ella.
Cómo ayuda BizzField Payroll
Un cambio de tope es el tipo de evento que deja en evidencia lo frágil que es la nómina en hojas de cálculo. Un solo ₹15,000 escrito a mano en una fórmula puede generar deducciones erróneas para todos los empleados de la nueva franja.
BizzField Payroll es un producto de nómina independiente para empresas de la India, construido en torno a un ciclo mensual controlado:
- Maestro de componentes salariales.Define una sola vez el tratamiento de PF, ESI e impuestos de cada componente, para que el salario sujeto a PF se obtenga de forma consistente. Consulta estructura salarial.
- Cálculos legales por lugar de trabajo.PF, ESI, Professional Tax, LWF y TDS se aplican según el estado de trabajo de cada empleado. Consulta PF, ESI, PT y LWF.
- Revisión de variaciones antes de la liberación. Cada borrador del registro se compara con el ciclo anterior, de modo que un empleado cuya deducción se disparó por el nuevo tope queda marcado antes de que salgan los recibos de nómina.
- Aprobación con doble control (maker-checker). Quien prepara el ciclo no es quien lo aprueba, y cada aprobación queda registrada.
- Archivo ECR del mismo ciclo de nómina. El ECR se genera a partir de las cifras que la nómina realmente descontó. La presentación en el portal de EPFO queda a cargo de tu equipo de finanzas o de cumplimiento.
- Pista de auditoría. Las revisiones, aprobaciones y reversiones se registran y están abiertas a revisión.
También puedes probar las calculadoras de nómina para ver cómo resultan las deducciones con distintas estructuras salariales.
Velo con tus propios datos. Reserva una demo de 15 minutos con nuestro equipo de nómina.
Conclusión
The 12% rate has not moved, but the ₹25,000 ceiling touches enrolment, deductions, employer cost, pension membership and the September return all at once.
For employees, it means more retirement savings and wider social security cover. For employers, it means checking who is newly eligible, confirming how PF wages are calculated, and getting the September split-month return right.
Las empresas que lo gestionen sin sobresaltos serán las que tengan sus reglas de nómina en un sistema controlado y no en fórmulas dispersas. ¿Quieres que tu próximo ciclo de nómina se ejecute con las normas de PF revisadas, sin las carreras de fin de mes? Habla con un experto en nómina de BizzField o reserva una demo.
Fuentes y referencias
- Notificación del Gazette S.O. 5109(E), 17 de septiembre de 2026 (sustituye a la S.O. 2702(E) del 29 de mayo de 2026)
- Code on Social Security, 2020, Secciones 2(88) y 2(89)
- Preguntas frecuentes de EPFO sobre el tope salarial legal revisado, septiembre de 2026
- Circular de EPFO del 13 de octubre de 2026 que amplía la fecha de vencimiento del ECR de septiembre de 2026
- Anuncio del Ministerio de Trabajo y Empleo / PIB, 16 de septiembre de 2026
Este artículo es solo informativo y no constituye asesoría legal. Confirma el tratamiento que corresponde a tu establecimiento con la notificación oficial y las preguntas frecuentes de EPFO, o con tu asesor de cumplimiento.
Preguntas frecuentes
No. Las tasas del empleado y del empleador siguen siendo del 12 %. El límite salarial legal pasó de ₹15,000 a ₹25,000 al mes, según la Notificación S.O. 5109(E) del 17 de septiembre de 2026.
Desde el 17 de septiembre de 2026, según la Notificación S.O. 5109(E). Para el mes salarial de septiembre de 2026, las aportaciones se dividen: el límite de ₹15,000 se aplica del 1 al 16 de septiembre y el de ₹25,000 del 17 al 30 de septiembre.
Si está cubierto por EPFO, sí. Con el 12 %, la aportación del empleado por un mes completo es de ₹2,400, y el empleador aporta lo mismo. Los ₹2,400 del empleador se dividen en ₹1,666 para EPS y ₹734 para EPF.
No. El salario de PF sigue la definición del Code on Social Security, 2020, no el salario bruto ni el CTC. Se incluyen el salario básico, el dearness allowance y el retaining allowance. Ciertos pagos, como HRA y conveyance allowance, pueden excluirse, sujetos a condiciones y a la regla del 50 %.
Sí, siempre que suba la base de aportación. El 12 % del empleador se divide entre EPS (8,33 %) y EPF (3,67 %) para los empleados elegibles. EDLI y los cargos administrativos también se mueven con el salario de PF. Con el límite completo de ₹25,000, el desembolso mensual total del empleador sube de aproximadamente ₹1,950 a ₹3,250 por empleado.
Los miembros elegibles con salarios entre ₹15,000 y ₹25,000 que antes no estaban en EPS deben inscribirse en EPS desde el 17 de septiembre de 2026. Esto cambia cómo se divide el 12 % del empleador entre EPF y EPS.
No. Las aportaciones se calculan sobre el salario de PF real, hasta el límite. Quien tiene un salario de PF de ₹18,000 aporta sobre ₹18,000. El límite de ₹25,000 es la base máxima, no un monto fijo.
No. El límite salarial de ESIC sigue siendo de ₹21,000 al mes para los empleados en general. Se aplican disposiciones distintas a los empleados con discapacidad. La revisión del límite salarial de EPFO no cambia los límites de cobertura de ESI.
El 31 de octubre de 2026, ampliada por la circular de EPFO del 13 de octubre de 2026, solo para el mes salarial de septiembre de 2026. Las fechas de vencimiento normales se aplican a partir del mes salarial de octubre de 2026.
No. Una vez inscrito, el empleado sigue siendo miembro aunque su salario supere el límite. Sus aportaciones continúan conforme a las reglas del esquema aplicable.
ESCRITO POR
Shivam Gupta
Brand Manager
Brand Manager con más de 8 años de experiencia construyendo marcas, desarrollando estrategias de crecimiento y creando campañas de marketing de alto impacto que impulsan el éxito del negocio.
Conéctate en LinkedIn